¿Quién manda hoy en la aviación mundial?
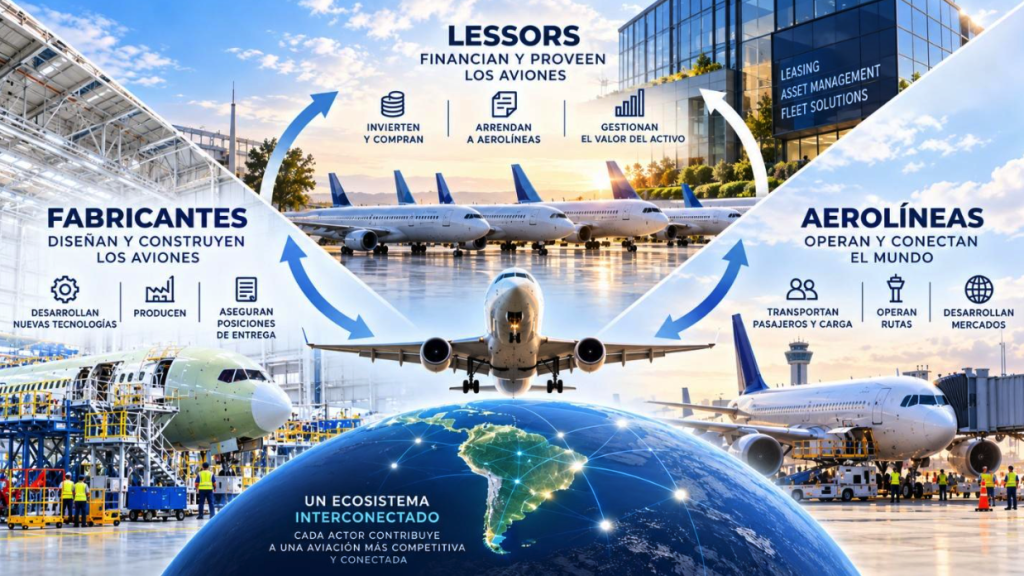
Durante muchos años, cuando hablábamos del poder en la aviación comercial, nuestra mirada se dirigía casi exclusivamente hacia dos grandes protagonistas: los fabricantes de aeronaves y las aerolíneas. Boeing y Airbus competían por vender sus aviones, mientras las compañías aéreas decidían cuáles comprar, qué rutas operar y cómo desarrollar sus flotas.
Pero algo muy importante ha cambiado. Hoy existe un tercer protagonista que, aunque menos conocido por el público, ha adquirido una influencia extraordinaria sobre el futuro de nuestra industria: las grandes compañías de arrendamiento de aeronaves, conocidas como lessors. La reciente noticia en FlyLinkers News, que Avolon, una de las principales empresas de leasing del mundo, ha encargado 250 aviones a Boeing y Airbus —140 Boeing 737 MAX, 75 Airbus A320neo y 35 Airbus A330— nos invita a reflexionar sobre una transformación que va mucho más allá del tamaño de una operación comercial.
Porque quienes compran los aviones ya no son necesariamente quienes los vuelan.
Y esta realidad está modificando silenciosamente el equilibrio de poder de la aviación mundial. Pensemos por un momento en lo que significa un pedido de 250 aeronaves. Estamos hablando de una cantidad de aviones superior a la flota completa de muchas aerolíneas importantes. Sin embargo, Avolon no transportará un solo pasajero, no venderá un boleto ni decidirá directamente qué ciudades estarán conectadas. Su negocio consiste en adquirir esos aviones y ponerlos a disposición de quienes sí los operarán.
No estamos ante una simple actividad financiera. Estamos frente a empresas que administran uno de los recursos más estratégicos de nuestra industria: la disponibilidad de aeronaves. AerCap, Avolon, SMBC Aviation Capital, BOC Aviation, y otros grandes arrendadores manejan flotas que, individualmente, superan las de numerosas compañías aéreas. En conjunto, participan en una proporción cercana a la mitad de la flota comercial mundial. Y lo más significativo es que su influencia no se limita a los aviones que poseen actualmente, sino que se extiende a los cientos de posiciones de entrega que han comprometido con los fabricantes para los próximos años.
En una industria donde conseguir un avión nuevo puede significar esperar varios años, disponer de una posición de entrega se convierte en un activo extraordinariamente valioso. Aquí aparece una primera pregunta: ¿quién tiene realmente el poder de negociación frente a Boeing y Airbus? ¿Una aerolínea que necesita incorporar diez aviones o una compañía de leasing que negocia pedidos de cien o doscientas aeronaves?
La respuesta no es tan sencilla, porque los grandes fabricantes siguen teniendo un poder considerable, especialmente cuando sus líneas de producción están comprometidas durante años. Pero resulta evidente que los lessors han ganado una capacidad de negociación que antes estaba concentrada principalmente en las grandes aerolíneas.
Existe además otra dimensión que merece nuestra atención. Las compañías de leasing no solamente compran aviones; también evalúan riesgos, analizan mercados, determinan valores residuales y deciden dónde colocar sus activos. En consecuencia, sus decisiones pueden facilitar o limitar los planes de crecimiento de una aerolínea.
Una compañía aérea puede identificar una excelente oportunidad comercial, contar con pasajeros suficientes y disponer de una estrategia atractiva. Pero si no consigue los aviones necesarios, o si las condiciones financieras del arrendamiento resultan demasiado exigentes, esa oportunidad puede quedarse simplemente en un proyecto.
En la aviación moderna, tener mercado ya no garantiza tener acceso a los aviones.
Esta situación adquiere especial importancia para América Latina. Nuestra región cuenta con aerolíneas que han demostrado una enorme capacidad para competir, innovar y desarrollar nuevos mercados. Sin embargo, muchas de ellas dependen en gran medida del arrendamiento de aeronaves para financiar su crecimiento. Para las compañías medianas, las de bajo costo y especialmente las nuevas empresas, el leasing no es solamente una alternativa financiera: frecuentemente es la condición que hace posible su existencia.
Esto tiene ventajas indiscutibles. Permite reducir la inversión inicial, preservar capital, modernizar flotas y responder con mayor flexibilidad a los cambios del mercado. Pero también genera dependencias. Las tasas de interés, los costos de financiamiento, las condiciones contractuales y las expectativas sobre el valor futuro de los aviones pueden terminar influyendo tanto en las decisiones de una aerolínea como la propia demanda de pasajeros.
Y no debemos olvidar que estas compañías de leasing responden, ante todo, a una lógica financiera. Su responsabilidad es proteger el valor de sus activos y obtener una rentabilidad adecuada para sus inversionistas. La conectividad de una ciudad, el desarrollo turístico de una región o la necesidad de mantener determinadas rutas no necesariamente forman parte de sus prioridades. No se trata de cuestionar ese modelo. Por el contrario, el leasing ha sido fundamental para democratizar el acceso a las aeronaves y facilitar el crecimiento de la aviación mundial. Sin estas empresas, muchas aerolíneas que hoy conocemos probablemente no habrían alcanzado su dimensión actual.
Pero sí debemos comprender sus consecuencias.
Durante décadas, los gobiernos discutieron sobre derechos de tráfico, acuerdos bilaterales y políticas de cielos abiertos. Las aerolíneas lucharon por conseguir rutas, frecuencias y acceso a aeropuertos. Hoy, además de todas esas variables, existe otra igualmente decisiva: la posibilidad de obtener aeronaves en condiciones económicamente sostenibles. Por eso, cuando Avolon anuncia la compra de 250 aviones, no estamos simplemente ante una buena noticia para Boeing y Airbus. Estamos observando cómo una empresa financiera asegura capacidad de crecimiento futuro para múltiples aerolíneas, algunas de las cuales quizás todavía ni siquiera han definido sus planes de expansión.
¿Significa esto que las compañías de leasing tienen hoy más poder que los fabricantes o las aerolíneas? No necesariamente. Boeing y Airbus conservan una posición extraordinaria por su dominio de la fabricación de grandes aviones comerciales. Las aerolíneas siguen siendo indispensables porque conocen sus mercados, desarrollan las rutas y asumen la responsabilidad de transportar pasajeros y carga.
Pero el poder ya no está distribuido como antes. Los fabricantes controlan la producción. Las aerolíneas controlan la operación y la relación con sus clientes. Y las grandes compañías de leasing controlan una parte cada vez más significativa de la propiedad, el financiamiento y la disponibilidad de los aviones.
Tres protagonistas, tres formas de poder y una industria cada vez más interdependiente.
Quizás la mayor enseñanza de esta transformación sea que debemos comenzar a mirar la aviación desde una perspectiva más amplia. No basta con analizar cuántos aviones compra una aerolínea, qué rutas inaugura o cuántos pasajeros transporta. También debemos preguntarnos quién financia sus aeronaves, quién es su verdadero propietario y bajo qué condiciones podrá seguir operándolas.
Para América Latina, comprender esta nueva realidad será fundamental. Nuestra región necesita más conectividad, más competencia y más oportunidades para desarrollar su aviación. Y para conseguirlo, no solamente deberá contar con buenos operadores y políticas aerocomerciales adecuadas, sino también con acceso competitivo al capital y a las flotas del futuro.
La noticia de Avolon nos recuerda que las grandes transformaciones de una industria no siempre ocurren en los aeropuertos, en las cabinas de mando o en las fábricas. A veces se producen en las oficinas de quienes financian los aviones. Y mientras millones de pasajeros siguen eligiendo con qué aerolínea quieren volar, una pregunta merece cada vez más nuestra atención:
¿Quién está decidiendo realmente qué aviones estarán disponibles para llevarlos a su destino?