La flota de aviones latinoamericana crece más rápido que su conectividad
Esta semana, LATAM Airlines cerró un financiamiento estructurado por US$505 millones para incorporar 11 aviones a su flota, mientras SKY confirmó que será la primera aerolínea de la región en operar el Airbus A321XLR, con la ruta Santiago–Punta Cana desde diciembre.
Son dos anuncios diferentes, pero transmiten un mismo mensaje: la aviación latinoamericana está invirtiendo en capacidad, tecnología y crecimiento.
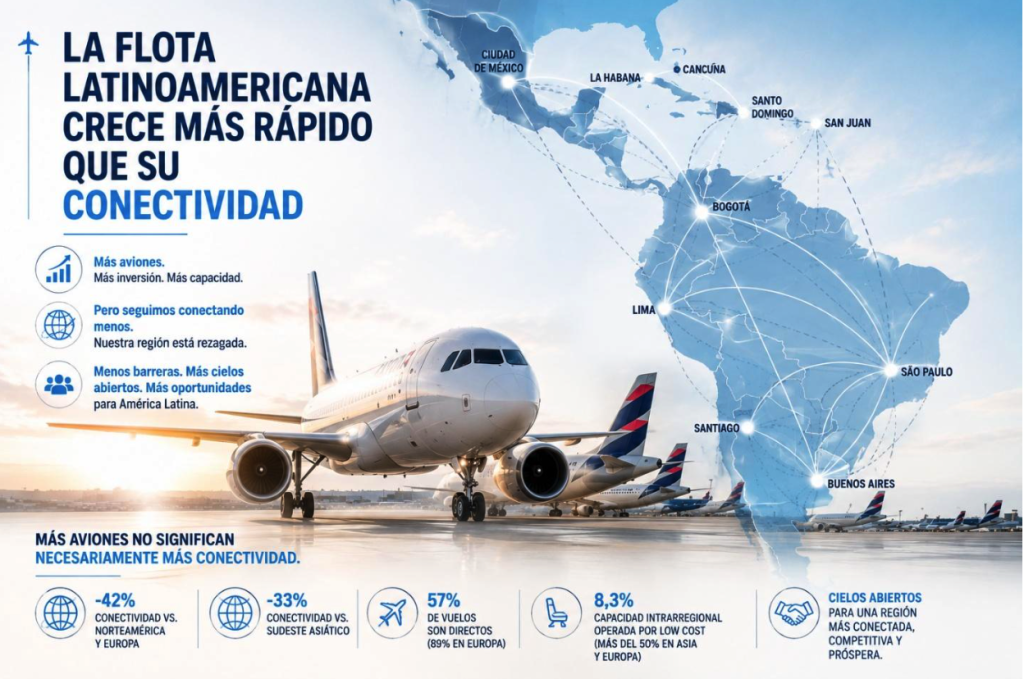
Mientras tanto, un estudio de ACI-LAC, recordado esta semana por la propia entidad, muestra una realidad bastante menos alentadora: la conectividad aérea latinoamericana continúa 42% por debajo de América del Norte y Europa, y 33% por debajo del Sudeste Asiático.
Esa contradicción merece atención. Estamos incorporando aviones más eficientes, con mayor autonomía y menores costos por asiento. Tenemos grupos aéreos cada vez más competitivos y modelos low cost que han demostrado que existe una enorme demanda cuando aparecen precios y rutas adecuadas. Sin embargo, nuestra conectividad regional sigue rezagada.
Los números ayudan a entenderlo. Las aerolíneas de bajo costo representan apenas 8,3% de la capacidad intrarregional, frente a más del 50% en Asia y Europa. Solo 57% de los vuelos de nuestra región son directos, comparado con 89% en Europa. Y gran parte de la conectividad continúa concentrándose en Brasil, México, Argentina, Colombia y Chile. El resultado es una región donde, paradójicamente, muchas veces resulta más sencillo volar miles de kilómetros hacia Miami o Madrid que conectar directamente dos ciudades latinoamericanas relativamente cercanas.
Más aviones no significan necesariamente más conectividad
Aquí está, a mi juicio, el verdadero desafío. LATAM proyecta cerrar el año con más de 410 aeronaves y sumar otras 130 hacia 2030. SKY, por su parte, incorporará una aeronave como el A321XLR, capaz de abrir rutas de largo alcance que anteriormente podían resultar difíciles de sostener con aviones de fuselaje ancho.
La tecnología está eliminando barreras. Pero mientras los fabricantes consiguen que los aviones vuelen más lejos, con mayor eficiencia y menores costos, nosotros seguimos manteniendo muchas fronteras regulatorias que limitan dónde y cómo pueden volar.
La conectividad no depende solamente de disponer de aeronaves. Depende también de derechos de tráfico, acuerdos bilaterales, impuestos, tasas aeroportuarias, regulación, infraestructura, procesos migratorios y aduaneros y, fundamentalmente, de la voluntad política de integrar nuestros mercados.
Por eso iniciativas recientes como ALAS, impulsada inicialmente por Chile, Argentina, Brasil y Paraguay, resultan tan importantes. No porque un acuerdo vaya a resolver por sí solo todos los problemas de conectividad de América Latina, sino porque reconoce una realidad elemental: una industria que opera globalmente necesita reglas cada vez menos fragmentadas.
La oportunidad está también en las ciudades que todavía no conectamos
Hay otro cambio que puede ser extraordinariamente importante. Durante décadas, muchas rutas internacionales necesitaban grandes volúmenes de pasajeros para justificar la operación de aeronaves de largo alcance. Eso está cambiando. Aviones como el A321XLR permiten pensar en conexiones directas entre mercados más pequeños que antes necesariamente debían pasar por los grandes hubs.
Y eso puede modificar profundamente el mapa de nuestra aviación. No todo tiene que pasar por São Paulo, Ciudad de México, Bogotá, Lima o Santiago. Una segunda generación de conectividad latinoamericana puede surgir precisamente de conectar ciudades secundarias entre sí y directamente con mercados internacionales.
Eso significa turismo. Significa comercio. Significa inversión. Y significa oportunidades para regiones que durante décadas han permanecido relativamente alejadas de los grandes flujos internacionales.
Los aviones ya están llegando. Ahora deben llegar las condiciones para que vuelen
La inversión anunciada esta semana confirma algo importante. Las aerolíneas latinoamericanas no están esperando a que la integración regional esté terminada para crecer. Están comprando aviones. Están financiando flotas. Están abriendo rutas. Están apostando por nuevas tecnologías. Ahora corresponde que la infraestructura y las políticas públicas avancen a una velocidad similar. Porque podemos tener 500, 1.000 o 2.000 nuevos aviones en América Latina.
Pero si continúan existiendo mercados fragmentados, costos artificialmente elevados y restricciones innecesarias, tendremos más capacidad sin haber aprovechado todo su potencial de conectividad. Durante décadas medimos el desarrollo de nuestra aviación por el tamaño de las flotas. Quizás deberíamos comenzar a medirlo también por algo mucho más importante: cuántas oportunidades nuevas somos capaces de conectar con esos aviones.
La tecnología ya hizo una parte del trabajo. Las aerolíneas están haciendo la suya. Ahora les corresponde a los gobiernos, autoridades y aeropuertos acompañar ese crecimiento. Porque el verdadero éxito de la aviación latinoamericana no será tener más aviones. Será conseguir que esos aviones derriben distancias, abran mercados y conecten mucho mejor a América Latina consigo misma y con el mundo.