
Se espera que la demanda de transporte se mantenga débil a principios de 2023.
Las empresas de logística están respondiendo a la continua debilidad en la demanda de carga aérea alejándose de los contratos a más largo plazo que aseguran compromisos de espacio con las aerolíneas durante meses para protegerse en tiempos inciertos, dicen investigadores de mercado y profesionales de la industria.
Los volúmenes de carga aérea cayeron por noveno mes consecutivo en noviembre, cayendo un 8% respecto al año anterior y un 2% mensual, según una actualización de esta semana de la firma de inteligencia de mercado Xeneta. La cantidad de mercancías movidas en aviones grandes fue incluso un 8% inferior a la de noviembre de 2019, un año débil para el comercio transfronterizo. En el lado positivo, como ya informó y reforzó Xeneta, la caída de los volúmenes se ha estabilizado este trimestre.
Las condiciones del mercado empeoraron marginalmente en noviembre con respecto a los dos meses anteriores en lo que normalmente es la época más lucrativa y de mayor actividad del año para las aerolíneas de carga y los proveedores de logística aérea.
Otros proveedores de datos muestran que los volúmenes han disminuido aún más en comparación con 2021, pero Xeneta tiene una enorme base de datos colaborativa con millones de tarifas de transportistas y transportistas, junto con una reputación de normalizar con precisión la información para identificar tendencias.
Según el Baltic Air Freight Index, una cesta ponderada de casi dos docenas de rutas de carga aérea para carga general, las tarifas aéreas globales han caído un 40,7 % año tras año.
Los temores de una recesión generalizada, exacerbados por la alta inflación y la guerra en curso en Ucrania que están sofocando el gasto en bienes, están impulsando a los operadores de la cadena de suministro a prepararse para menos negocios el próximo año.
Los transportistas se están protegiendo de la incertidumbre al firmar menos compromisos a largo plazo para las asignaciones de espacio vendidas por las aerolíneas, según un boletín del TAC Index, una empresa de evaluación comparativa de tarifas que habilita las pantallas de Baltic Exchange. Los precios de los contratos a largo plazo siguen siendo más altos que en el mercado al contado.
Según estos acuerdos de espacio en bloque (BSA), los agentes de carga generalmente aceptan pagar una cierta cantidad de tonelaje por mes, ya sea que se use o no la cantidad total. En algunos casos, un transportista puede cancelar su asignación en un vuelo en particular sin penalización si notifica al transportista con anticipación. A menudo, el agente de carga es responsable de pagar el precio total de la asignación en cada vuelo, incluso si no se entrega ningún envío. Los contratos suelen tener mecanismos que igualan la cantidad de envío variable en el transcurso de un mes y permiten que el transportista cumpla mejor con el contrato.
Xeneta también dijo que los proveedores de logística están optando cada vez más por acuerdos a corto plazo de tres meses o menos, mientras intentan evaluar la dirección del mercado. Los contratos de más de seis meses son casi inexistentes, y el 44% de la carga aérea se mueve en compras en el mercado al contado, unos 10 puntos más que hace un año, según muestran sus datos.
Los presupuestos aéreos y marítimos de los transportistas deberían beneficiarse de la falta de voluntad de los transportistas para bloquear la capacidad, “y la caída de las tarifas puede brindar un rayo de esperanza para los consumidores con problemas de liquidez de que los costos de envío potencialmente más bajos en 2023 harán que algunos productos sean más asequibles”, dijo Niall. van de Wouw, director de carga aérea de Xeneta, en el informe.
AIT Worldwide Logistics, con sede en Chicago, está haciendo reservas en función de precios ad hoc a medida que el mercado se ajusta y espera volver a establecer más contratos a largo plazo si las tarifas, como algunos pronostican, se nivelan en el primer trimestre, dijo un portavoz en un correo electrónico.
James Constantinidis, director de carga aérea de UWL, dijo que el proveedor de logística con sede en Cleveland depende exclusivamente de las transacciones del mercado al contado para las exportaciones fuera de Asia y la mayoría de los movimientos europeos a los EE. UU. a medida que el mercado continúa debilitándose. Las BSA podrían volver a ser una opción en algún momento para respaldar los crecientes volúmenes de exportación.
“Naturalmente, actualmente hay renuencia a cualquier compromiso a largo plazo, mientras esperamos ver qué factores económicos están en juego en 2023”, dijo.
Muchos proveedores de logística de carga aérea que firmaron acuerdos de espacio en bloque de alto precio con transportistas a principios de este año, con expectativas de una fuerte temporada de envío, ahora están perdiendo dinero.
“Tienes una situación en la que las tarifas del mercado fuera de China son $2 más bajas que la tarifa de espacio en bloque que firmaron. Así que muchos de ellos tienen una gran pérdida”, dijo en una entrevista Christos Spyrou, CEO y fundador de la cooperativa independiente Neutral Air Partner.
Otros profesionales de la industria dijeron que los transportistas están tratando de renegociar los contratos a largo plazo para el espacio asignado y tomar otras medidas para mitigar el tener que pagar tarifas superiores a las del mercado. Las empresas de gestión de carga también están cancelando los vuelos chárter reservados para garantizar la capacidad cuando se esperaba que las condiciones fueran difíciles.
perspectiva 2023
Hubo un claro consenso entre los transportistas marítimos, las aerolíneas, los transportistas y los propietarios de carga que asistieron a la reciente conferencia de usuarios de Xeneta de que los consumidores gastarán menos en bienes en 2023, lo que sugiere que habrá menos necesidad de carga aérea, especialmente para comenzar el año, dijo van de Guau.
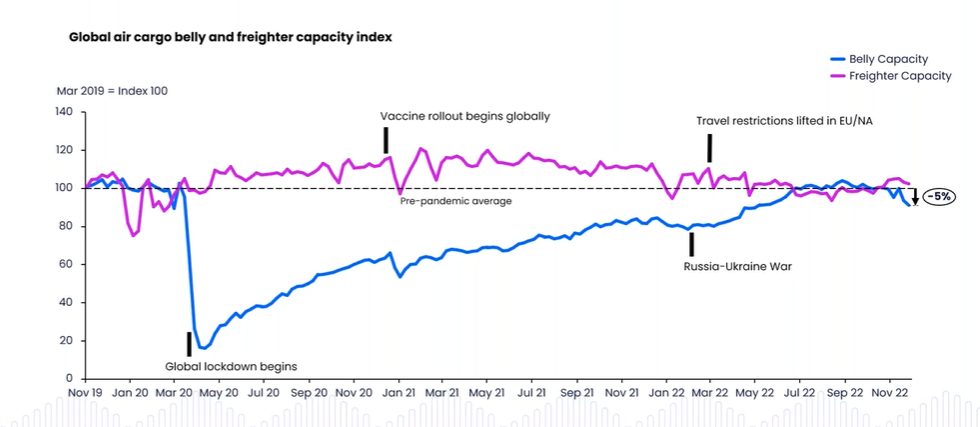
La capacidad de carga es mejor que hace un año porque la recuperación de los viajes ha permitido a los pasajeros restablecer muchas rutas internacionales. La capacidad de carga en aviones de pasajeros de fuselaje ancho y de carga sigue siendo del 2 % (según la unidad de consultoría Seabury de Accenture) al 5 % (Xeneta) menos que antes de la pandemia. Sin embargo, existen enormes diferencias regionales. La capacidad de carga es mayor que hace tres años entre el norte de Europa y los EE. UU., y entre América del Norte y del Sur, mientras que es mucho menor entre Asia y Europa.
La reducción de capacidad ayudó a las aerolíneas a mantener una tasa de llenado de carga en aviones del 61%, a la par del mes anterior, pero 2 puntos menos que en 2019 y 5 puntos menos que en 2021, según Xeneta. Los factores de carga se basan en una combinación de peso y espacio ocupado. Los aviones que operan desde Europa a América del Norte, por ejemplo, en la semana previa al feriado de Acción de Gracias estaban llenos en un 74% en comparación con el 86% durante la misma semana del año pasado, pero la cifra mejoró desde octubre, dijo Xeneta. La debilidad de Asia-Pacífico se reflejó en factores de ocupación que cayeron 10 puntos al 81 % en la ruta de salida a Europa.
La inquietud del sector de la carga aérea debería atenuarse por el hecho de que el desempeño en muchas regiones sigue siendo mejor que en 2019 y el año pasado tuvo un pico descomunal debido a cómo la pandemia distorsionó las cadenas de suministro, poniendo una prima en el flete aéreo en un momento de suministro limitado. Las tarifas al contado del flete aéreo mundial han retrocedido sustancialmente, pero siguen estando un 85 % por encima de los niveles anteriores a la COVID, a pesar de caer nuevamente en las tres principales rutas comerciales durante noviembre, según Xeneta.
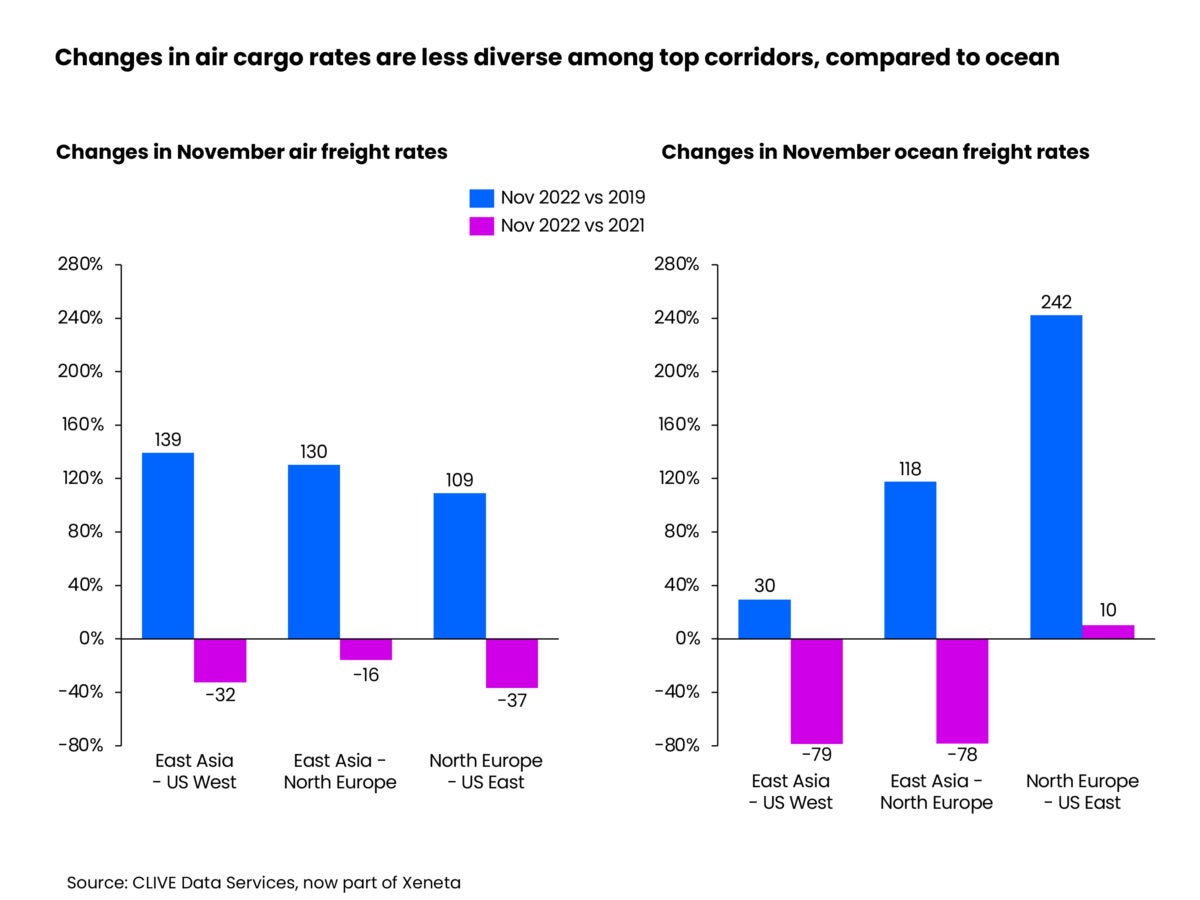
De hecho, los precios de la carga aérea han disminuido más lentamente que los del transporte marítimo, lo que ha hecho que los precios en el corredor clave de Asia a la costa oeste de EE. UU. se derrumben a los niveles de 2019. La drástica caída de las tarifas marítimas está haciendo que muchos envíos regresen al modo marítimo, lo que contribuye a la disminución de los volúmenes de aire.
La tarifa promedio al contado de carga aérea de noviembre en la ruta transpacífica disminuyó un 32 % en comparación con el año pasado, a $ 5,82 por kilogramo, pero todavía un 139 % por encima del nivel de 2019. Las tarifas marítimas en el mismo mercado, así como del este de Asia al norte de Europa, han bajado casi un 80 % año tras año. El único mercado donde la carga aérea sigue siendo competitiva con el transporte marítimo es del norte de Europa a la costa este de los EE. UU., donde el costo de envío por agua es 3,5 veces el nivel de 2019 y las tarifas de carga aérea son un 37% más bajas que hace un año.
Cabe señalar que la disminución de las tarifas de carga aérea se ha acelerado en los últimos tres meses, ya que las aerolíneas pierden poder de fijación de precios con la afluencia de capacidad que no se llena con el típico aumento de envíos previo a las vacaciones.
En un seminario web , van de Wouw pronosticó que los precios de la carga aérea seguirán enfrentando una presión a la baja el próximo año, pero que la disminución probablemente será más lenta que en las últimas semanas. Las interrupciones imprevistas de la cadena de suministro, las huelgas y la escasez de mano de obra en aeropuertos y aerolíneas, las restricciones de COVID en China y la entrada continua de cargueros nuevos y convertidos podrían alterar las tendencias actuales, señaló.
Neil Wilson, editor del Índice TAC, dijo en un comentario reciente que el colapso de los precios de la gasolina en Europa, la Reserva Federal podría retroceder en los aumentos de las tasas de interés a medida que la inflación comienza a disminuir y las señales de una reapertura total en China después de las olas de aislamiento de COVID Las políticas sugieren una recesión global “suave” que podría allanar el camino para que la demanda de carga aérea y las tarifas vuelvan a subir en abril.
Otros expertos de la industria anticipan que los grandes minoristas y otras empresas venderán el exceso de inventario y necesitarán volver a pedir productos para la próxima primavera, lo que aumentará la necesidad de transporte aéreo internacional.
Una vez que China alivie los bloqueos de COVID, la demanda de petróleo aumentará y las aerolíneas aplicarán recargos por combustible para recuperar los costos del aumento de los precios del combustible para aviones, lo que conducirá a tarifas de flete más altas el próximo año, predijo Bruce Chan, analista senior de logística de Stifel, en un comentario .
Fuente: https://www.freightwaves.com/news/air-cargo-shippers-seek-short-term-pricing-amid-economic-uncertainty