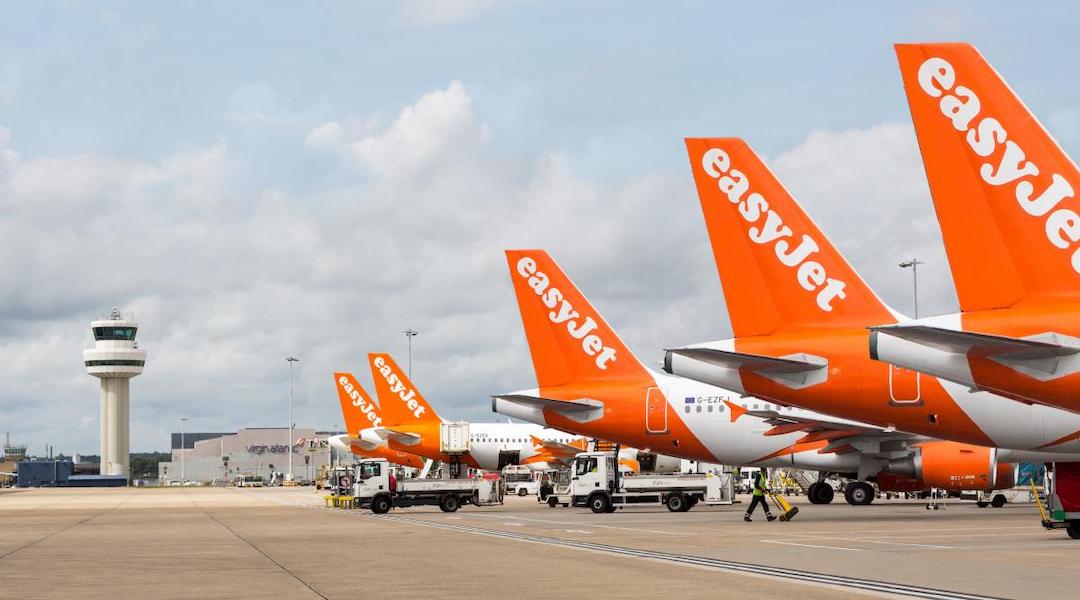
La falta de franjas horarias en los grandes aeropuertos europeos y los retrasos de Airbus y Boeing en las entregas se convirtieron en las dos principales barreras de entrada del mercado aéreo del continente, y están favoreciendo la concentración. IATA calcula que 112 instalaciones europeas tienen una demanda de slots muy superior a la capacidad disponible, con Londres, París, Ámsterdam, Fráncfort, Milán y Barcelona entre las más presionadas. En ese contexto, comprar una aerolínea se transformó en la vía más rápida para hacerse de capacidad.
La operación más reciente es la adquisición de EasyJet por el fondo estadounidense Apollo por 6.600 millones de euros, que da acceso a slots en Londres-Gatwick, Ginebra, Milán y Barcelona, además de una cartera de 290 aviones Airbus pendientes de entrega. A eso se suman la compra del 60% de SAS por Air France-KLM, el avance de Lufthansa con ITA Airways, la competencia entre ambos grupos por el 49% de TAP, y la entrada de Turkish Airlines con el 26% de Air Europa, donde IAG mantiene otro 20%.
Preferente informó, citando a La Vanguardia, que la escasez de aeronaves agrava el cuadro. El director financiero de Ryanair, Neil Sorahan, advirtió que las restricciones en las entregas de Airbus y Boeing continuarán hasta 2030, lo que dificulta que un operador nuevo aumente capacidad con rapidez. En el largo plazo, Eurocontrol estima que la demanda de transporte aéreo crece por encima de la capacidad de las infraestructuras y proyecta un déficit de hasta 1,1 millones de vuelos anuales en 2050.
Lee la noticia en la fuente original: https://www.preferente.com/noticias-de-transportes/noticias-de-aerolineas/la-guerra-por-los-slots-y-los-aviones-estrecha-el-mercado-aereo-europeo-351338.html