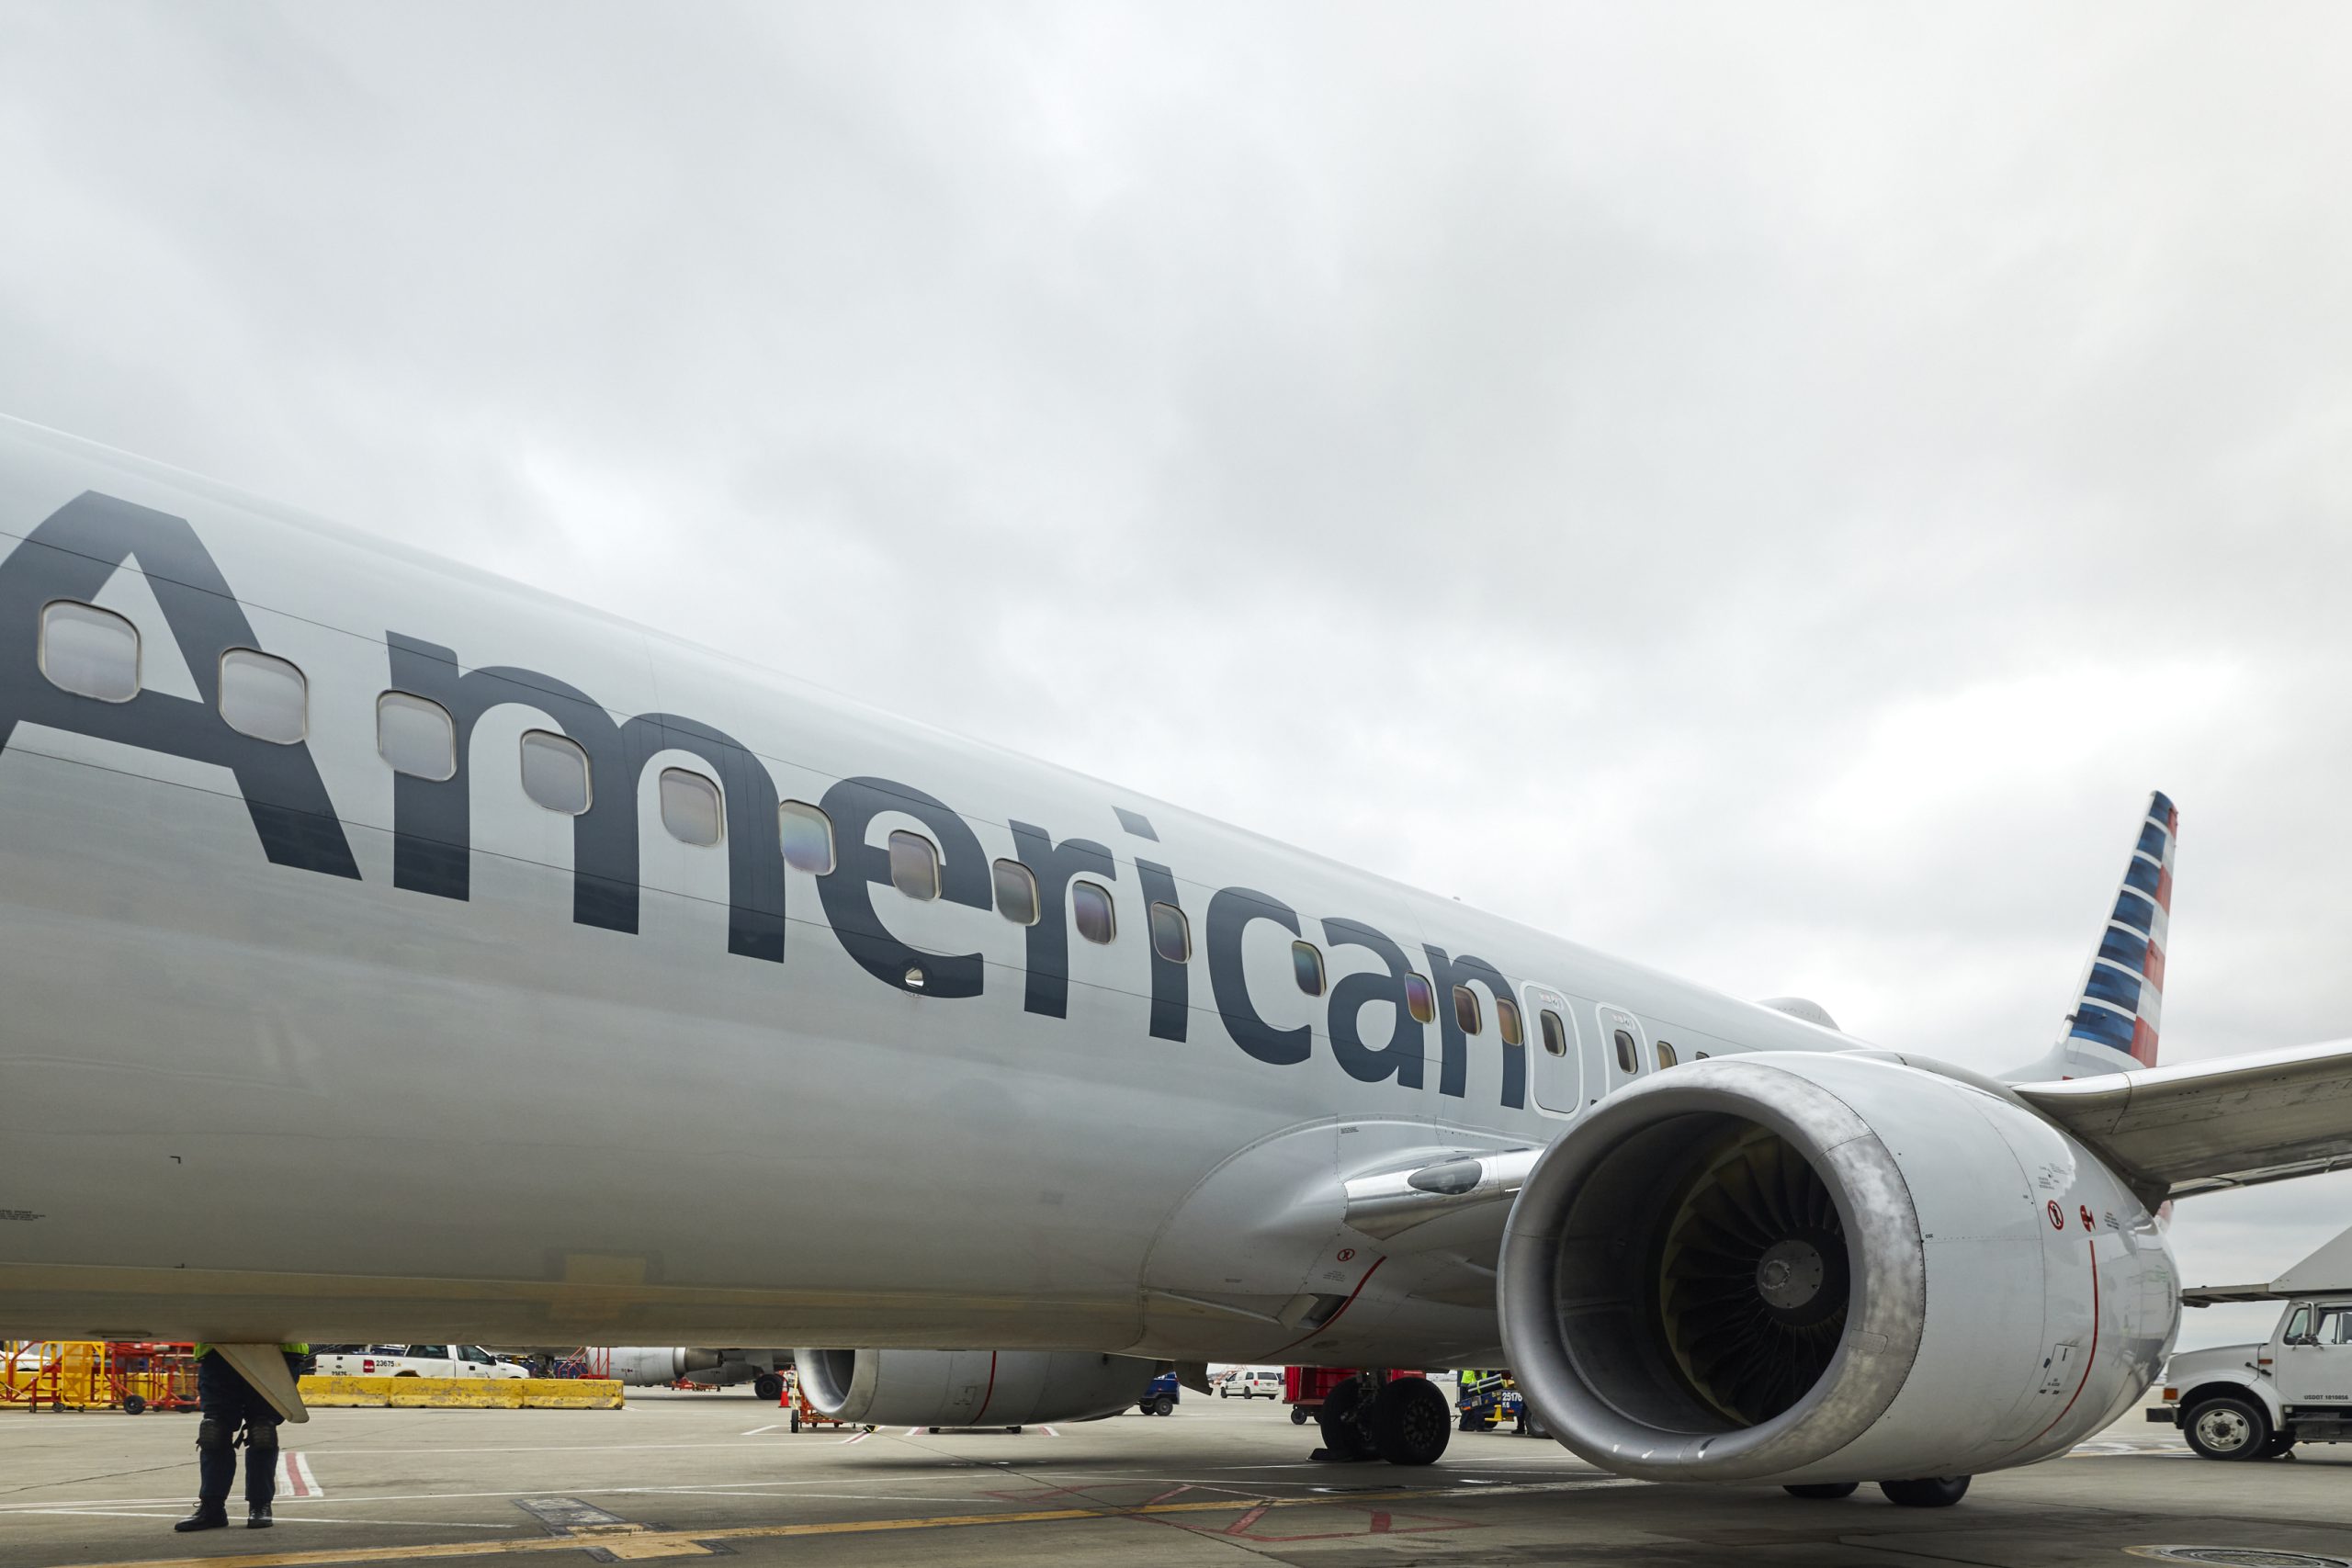
American Airlines (AA) presentó su nueva estrategia Airbus A321XLR que puede reducir la brecha competitiva con Delta Air Lines (DL) en desempeño financiero y preferencia de pasajeros.
La aerolínea estrenará el A321XLR en la ruta Nueva York JFK (JFK) a Los Ángeles (LAX) antes de expandirse a operaciones internacionales.
Delta sigue siendo la aerolínea de mejor desempeño en el sector aéreo de Estados Unidos, pero American pretende reducir el margen mediante la modernización de sus aeronaves, el aumento de los asientos premium, el crecimiento de los ingresos con tarjetas de crédito y una mejor gestión de la deuda.
Ambas aerolíneas discutieron estas estrategias con inversores durante conferencias recientes.
Oferta del A321XLR de American Airlines
Delta continúa liderando la industria aérea estadounidense en términos de rentabilidad y economía de primas. En una conferencia de Morgan Stanley, el director ejecutivo de Delta, Ed Bastian, afirmó que Delta y United generan el 100 % de las ganancias totales de la industria, y que Delta representa más de la mitad de esa cifra a pesar de operar solo el 20 % de los asientos de las aerolíneas estadounidenses.
Señaló que el 15 por ciento de las ganancias de Delta se destina a la participación de los empleados y enfatizó el esfuerzo de United por emular el modelo operativo de Delta.
La larga colaboración de Delta con American Express es un motor fundamental de ingresos. Esta colaboración evolucionó a lo largo de cuatro décadas, desde la competencia por la propiedad de las tarjetas hasta centrarse en ampliar el valor total de la base de clientes.
Hoy en día, el 30 por ciento del gasto de los consumidores estadounidenses en tarjetas American Express está conectado a Delta, lo que refuerza el liderazgo de Delta en valor de fidelidad premium.
Según informó Forbes , Delta también espera reducir su deuda de aproximadamente 15 mil millones de dólares a aproximadamente 10 mil millones de dólares para 2026 y dirigir su flujo de caja libre anual de entre 3 mil millones y 5 mil millones de dólares hacia inversiones y retornos para los accionistas.
La estrategia financiera de los estadounidenses
American reconoce que está detrás de Delta en rentabilidad y monetización de lealtad, pero está ejecutando un plan destinado a ganar terreno significativo a partir de 2026.
El director financiero Devon May dijo a los inversores en una conferencia de Goldman Sachs que las mejoras en la calidad de la flota, el rendimiento del centro, la combinación de cabinas premium y la monetización del programa de fidelización impulsarán ganancias de margen.
American está reestructurando su estrategia de asientos después de una década de inversiones incrementales en cabinas premium, clubes de aeropuertos y programas de fidelización que no maximizaron los ingresos.
El perfil de la flota de American respalda este impulso: la edad promedio de sus aeronaves es de alrededor de 14 años, un año más joven que la de Delta y dos años más joven que la de United.
La aerolínea ya opera 67 Boeing 787, espera tener 20 más para finales de la década y tiene opciones para adquirir entre 25 y 30 unidades adicionales.
Ampliación de rutas y cabina del Airbus A321XLR
El Airbus A321XLR es el eje central del programa de reconfiguración de American. Entregado en octubre, el avión cuenta con tres cabinas, incluyendo 20 suites totalmente reclinables, 12 asientos en clase turista premium y 123 asientos en clase turista.
American será la primera aerolínea en operar comercialmente el A321XLR cuando lance el servicio JFK a LAX el 18 de diciembre.
La expansión internacional continuará, comenzando con el aeropuerto JFK de Nueva York hasta Edimburgo, Escocia, en marzo.
Se espera que para fines de 2026, entre 15 y 16 A321XLR estén en servicio, apoyando el esfuerzo de American por alentar a los viajeros a elegir vuelos de fuselaje estrecho para viajes transatlánticos.
Economía de la fidelización y el pivote de las tarjetas de crédito
American anticipa sólidos ingresos futuros por fidelización vinculados a su próximo acuerdo de tarjeta de crédito exclusivo con Citibank, que comienza en 2026.
La nueva estructura elimina a Barclays como coemisor y permite a Citibank ampliar completamente sus ofertas de fidelización competitivas frente a American Express (Delta) y Chase (United).
La remuneración de las tarjetas de crédito genera actualmente alrededor de 4.500 millones de dólares anuales, y American espera que esa cifra aumente a 10.000 millones de dólares anuales hacia finales de la década si las tasas de adopción y gasto siguen las proyecciones.
Perspectivas futuras
Si bien American no espera igualar el margen de ganancias de Delta en 2025, la aerolínea considera que 2026 será un año de impulso crítico.
Los líderes creen que la combinación de aeronaves modernas, una mayor proporción de asientos premium, una economía de fidelización ampliada y una reducción cuidadosa de la deuda fortalecerán el desempeño del margen a largo plazo.
Los resultados de la ejecución, en particular en torno al lanzamiento del A321XLR y la asociación con Citibank, determinarán la rapidez con la que American cierre la brecha con Delta.
Fuente: https://aviationa2z.com/index.php/2025/12/05/american-airlines-unleashes-a321xlr-in-bold-bid/