El panorama competitivo de las aerolíneas de ultra bajo coste en Estados Unidos ha cambiado drásticamente durante el último año, más que en cualquier otro momento desde que el sector surgió a principios de la década de 2000. Spirit Airlines, durante mucho tiempo una de las mayores aerolíneas de ultra bajo coste (ULCC) del país, cesó sus operaciones en mayo de 2026 tras años de dificultades financieras, eliminando más de 1,6 millones de asientos nacionales del mercado y dejando a decenas de rutas sin su proveedor de tarifas más bajas. Casi al mismo tiempo, Allegiant Air completó la adquisición de Sun Country Airlines por 1.500 millones de dólares , creando una aerolínea de ocio mucho más grande con la capacidad de competir en todo el país. En conjunto, estos acontecimientos han transformado un mercado que antes dependía de una intensa competencia entre varios operadores de tamaño similar.
Cada aerolínea de bajo coste que ha sobrevivido ocupa ahora una posición competitiva diferente a la de hace apenas un año. Allegiant se ha transformado en la mayor aerolínea de ocio del segmento mediante adquisiciones, mientras que Frontier Airlines debe recuperar impulso tras otro año financiero difícil y la quiebra de su antiguo rival. Mientras tanto, Breeze Airways y Avelo Airlines continúan expandiéndose en mercados poco atendidos donde las principales aerolíneas de red ofrecen una competencia limitada. En lugar de competir únicamente por la tarifa más baja anunciada, las aerolíneas de bajo coste actuales se diferencian cada vez más a través del diseño de su red, la eficiencia operativa y la experiencia del cliente. Este artículo analiza las aerolíneas mejor posicionadas para dar forma al próximo capítulo del mercado de ultra bajo coste en Estados Unidos. Cada una se enfrenta a diferentes oportunidades y desafíos, pero juntas representan el futuro de la competencia de bajo coste tras los doce meses más disruptivos que ha vivido el sector en décadas.
Allegiant y Sun Country se convierten en las nuevas potencias aéreas de ocio.
Ninguna aerolínea salió del año pasado con una posición competitiva más sólida que Allegiant. El 13 de mayo de 2026, la compañía completó la adquisición de Sun Country Airlines por 1.500 millones de dólares , creando una aerolínea combinada con aproximadamente 195 aeronaves, servicio a casi 175 ciudades, más de 650 rutas y cerca de 22 millones de pasajeros anuales. La fusión la convirtió de inmediato en la mayor aerolínea de ocio de Estados Unidos y le brindó a Allegiant una red más amplia de la que habría podido lograr únicamente mediante crecimiento orgánico.
La transacción también unió a dos aerolíneas con modelos de negocio complementarios, en lugar de redes que se superponían directamente. Allegiant forjó su reputación conectando ciudades más pequeñas con destinos vacacionales populares mediante una flota de Airbus A319 y Airbus A320. Por otro lado, Sun Country se expandió más allá de los vuelos de placer, operando vuelos regulares de pasajeros junto con vuelos chárter y un creciente negocio de carga para Amazon utilizando aviones de carga Boeing 737. Estas fuentes de ingresos adicionales proporcionan a la compañía combinada una mayor diversificación que muchos competidores tradicionales de ULCC. La dirección espera que la fusión genere aproximadamente 140 millones de dólares en sinergias anuales una vez completada la integración. Sin embargo, a corto plazo, la aerolínea está procediendo con cautela. Allegiant seguirá operando como una marca independiente durante un período estimado de 18 a 24 meses, mientras ambas compañías trabajan para obtener un certificado de operación único. Este enfoque gradual reduce el riesgo operativo y permite que ambas aerolíneas mantengan sus horarios y el reconocimiento de sus clientes durante la transición.
La salida de Spirit Airlines ha creado una nueva oportunidad. Muchas de las rutas que Spirit dejó vacantes atienden a viajeros de ocio sensibles al precio, un segmento de clientes que se alinea estrechamente con el negocio principal de Allegiant. Si bien es poco probable que la aerolínea reemplace todos los mercados que Spirit operaba anteriormente, su flota más grande y su mayor presencia geográfica le brindan flexibilidad para expandirse donde la demanda y la rentabilidad justifiquen una mayor capacidad. A diferencia de varios competidores que han tenido dificultades para lograr una rentabilidad constante, Sun Country entró en la fusión desde una posición financiera sólida, registrando un beneficio neto positivo según los PCGA en 2025. Combinado con la presencia consolidada de Allegiant en aeropuertos secundarios y mercados vacacionales, este desempeño le otorga a la nueva compañía una base financiera más sólida que muchas otras aerolíneas que compiten en el segmento de bajo costo. A medida que avanza la integración, la aerolínea fusionada parece estar bien posicionada para convertirse en el referente con el que se medirán cada vez más las aerolíneas de ultra bajo costo restantes.
Frontier Airlines intenta redefinir su posición en el mercado.
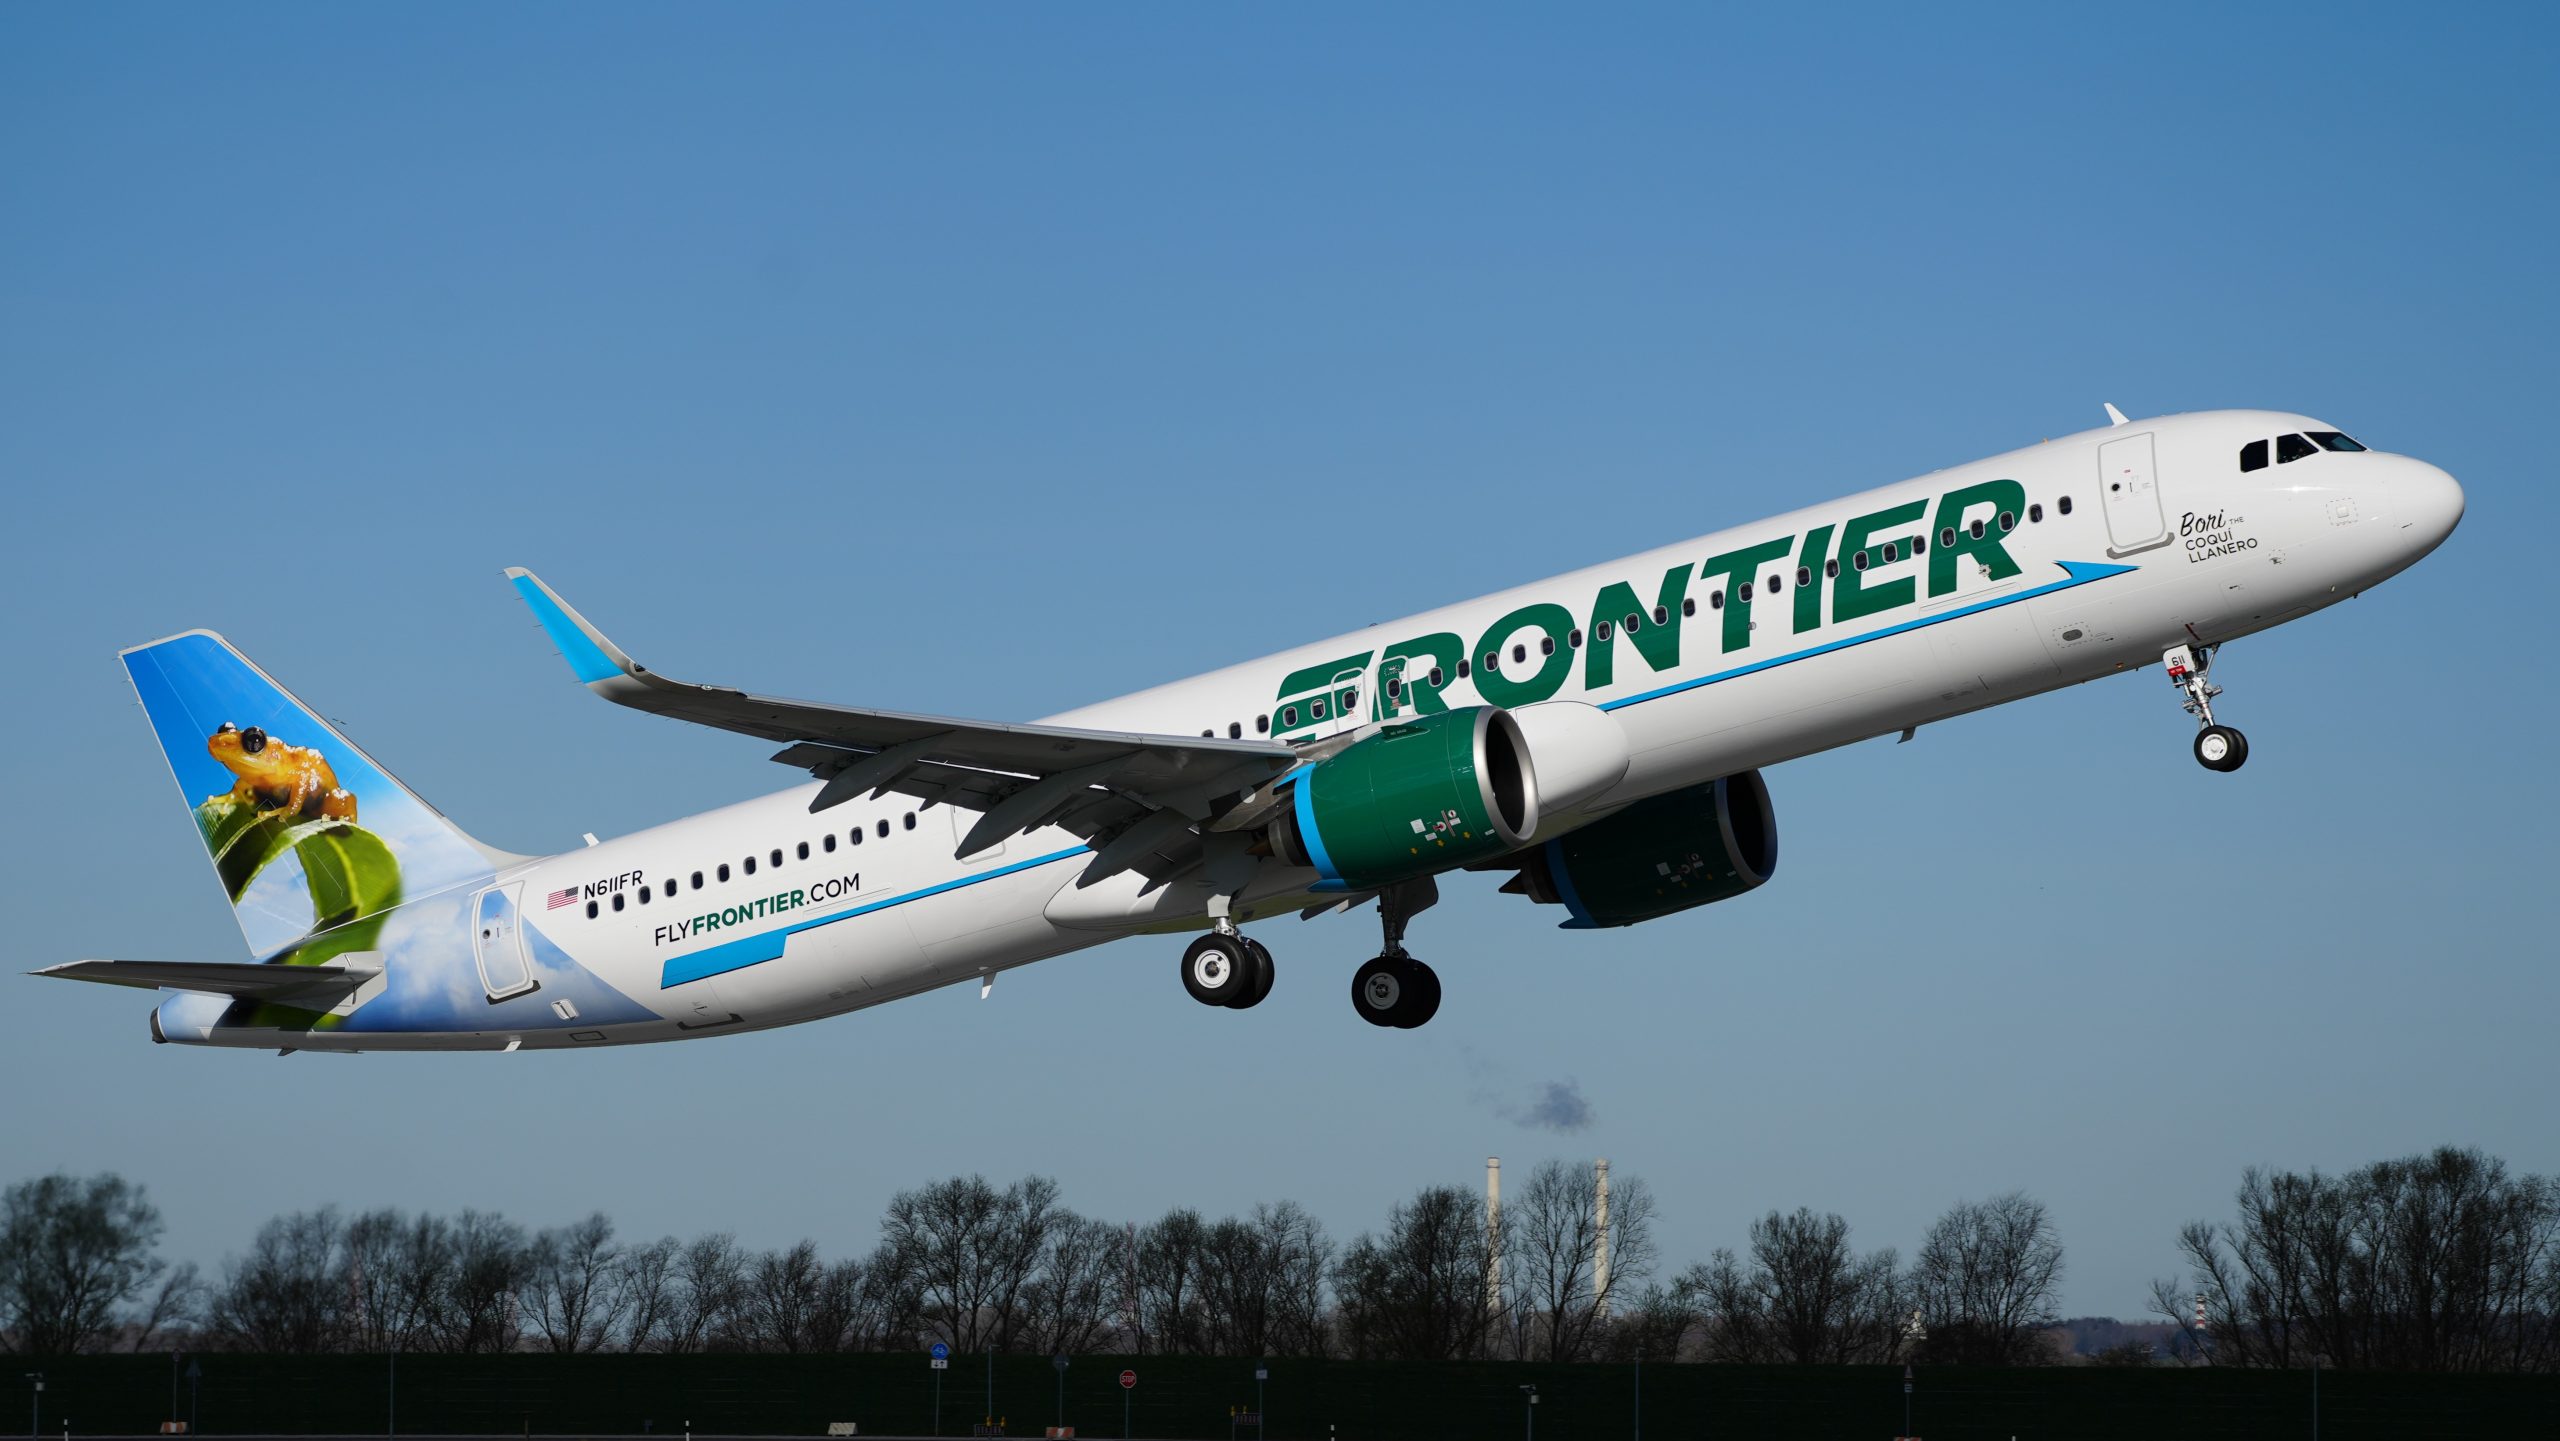
Frontier Airlines entra en este nuevo panorama competitivo desde una posición muy diferente. El cierre de Spirit ha eliminado a uno de los rivales más cercanos de Frontier, pero no ha eliminado los desafíos más amplios que enfrenta el modelo de bajo costo. La aerolínea continúa lidiando con presiones financieras que afectaron a gran parte de la industria. Según DWU Consulting , Frontier reportó una pérdida neta de $137 millones en 2025, lo que subraya la dificultad que ha alcanzado para generar ganancias sostenibles manteniendo tarifas bajísimas. El aumento de los costos laborales, la volatilidad de los precios del combustible y los mayores gastos operativos han reducido los márgenes en todo el sector, obligando a las aerolíneas a replantearse estrategias que antes dependían en gran medida de los cargos adicionales.
En lugar de simplemente reemplazar la capacidad de Spirit, Frontier se ha centrado en cambiar la percepción que los clientes tienen de la marca. En 2026, la aerolínea amplió su iniciativa ” Precios claros y transparentes “, haciendo mayor hincapié en la transparencia de las tarifas y simplificando los cargos opcionales que habían sido objeto de críticas por parte de los viajeros. Esta estrategia refleja el reconocimiento generalizado en el sector de que, si bien los pasajeros siguen siendo muy sensibles al precio, valoran cada vez más la previsibilidad de los precios y una experiencia de reserva más fluida.
| Flota de Frontier Airlines a mayo de 2026 |
| Aeronave |
En servicio |
Órdenes |
| Airbus A320-200 |
6 |
|
| Airbus A320neo |
94 |
6 |
| Airbus A321-200 |
21 |
|
| Airbus A321neo |
62 |
136 |
| Total |
183 |
142 |
Frontier aún conserva varias ventajas competitivas. Su amplia flota de aviones Airbus A320neo ofrece uno de los consumos de combustible por asiento más bajos entre las aeronaves de fuselaje estrecho, lo que ayuda a la aerolínea a mantener una estructura de costos atractiva a pesar del aumento de los gastos. Su red nacional también le brinda flexibilidad para reubicar aviones en mercados donde la menor competencia ha generado nuevas oportunidades tras la salida de Spirit. El éxito de esta estrategia dependerá de su ejecución. Frontier ya no necesita igualar a Spirit en todas las rutas ni competir únicamente con la tarifa más baja anunciada. Su desafío, en cambio, consiste en demostrar que puede ofrecer un producto de bajo costo que atraiga a los viajeros de ocio sin recurrir a las agresivas tácticas de precios que definieron la era anterior de la competencia de las aerolíneas de ultra bajo costo.
Breeze Airways continúa expandiéndose donde otros no lo hacen.
Mientras que Allegiant y Frontier compiten en mercados de ocio consolidados, Breeze Airways ha seguido una estrategia diferente, construyendo una red en torno a rutas que las aerolíneas más grandes históricamente han pasado por alto. Desde su lanzamiento en 2021, la aerolínea se ha centrado en lo que su fundador, David Neeleman, describe como mercados de ” larga y escasa demanda “, conectando ciudades pequeñas y medianas con vuelos directos que de otro modo requerirían una conexión a través de un importante centro de conexión. En lugar de intentar captar tráfico en rutas muy disputadas, Breeze se ha concentrado en generar demanda en pares de ciudades con poca oferta, donde la competencia es limitada y los viajeros valoran la comodidad. Muchas de estas rutas conectan comunidades del Medio Oeste, el Sureste y el Noreste con destinos en el Oeste, lo que permite a la aerolínea evitar la competencia directa con las mayores aerolíneas de red, al tiempo que fideliza a sus clientes en mercados con pocas alternativas.
Breeze también se ha diferenciado gracias a una flota relativamente moderna. Su creciente número de aviones Airbus A220-300 ofrece un menor consumo de combustible, una mejor rentabilidad operativa y una experiencia de viaje más silenciosa que muchos aviones de fuselaje estrecho más antiguos. Estas características hacen que la aeronave sea especialmente adecuada para rutas de media distancia que no admiten aviones más grandes, pero que aun así requieren costes operativos eficientes. La expansión controlada de la aerolínea también ha reducido algunos de los riesgos asociados al crecimiento rápido. En lugar de buscar cuota de mercado mediante agresivas guerras de precios, Breeze ha añadido destinos donde considera que ya existe una demanda sostenible. Esta estrategia disciplinada le ha permitido expandir su red de forma constante, evitando muchas de las presiones financieras que han afectado a otras aerolíneas de bajo coste.
Mientras el mercado nacional se adapta a la desaparición de Spirit Airlines, Breeze parece estar bien posicionada para beneficiarse de los viajeros que buscan vuelos directos fuera del sistema tradicional de conexiones radiales. Si bien sigue siendo mucho más pequeña que Allegiant o Frontier, su enfoque en rutas poco frecuentadas le otorga un nicho de mercado distintivo que se está volviendo cada vez más valioso a medida que se intensifica la competencia en otros lugares.
Avelo Airlines recurre a aeropuertos secundarios para mantenerse competitiva.
Avelo Airlines ha adoptado quizás el enfoque más singular entre las aerolíneas de ultra bajo costo que aún sobreviven. En lugar de establecer grandes operaciones en aeropuertos centrales congestionados, la aerolínea se ha concentrado en aeropuertos secundarios más pequeños, donde los costos operativos son menores y la competencia es limitada. Bases como el Aeropuerto Tweed New Haven (HVN) en Connecticut y el Aeropuerto Nacional McKinney (DTX) cerca de Dallas permiten a Avelo ofrecer vuelos directos, evitando muchos de los retrasos, las restricciones de acceso a las puertas de embarque y las altas tarifas aeroportuarias asociadas con los principales aeropuertos metropolitanos. Esta estrategia ha ayudado a la aerolínea a crear una base de clientes leales a pesar de operar una red relativamente pequeña. Los viajeros suelen beneficiarse de filas de seguridad más cortas, estacionamiento más fácil y embarque más rápido, mientras que Avelo disfruta de menores gastos operativos que respaldan su modelo de tarifas bajas. La aerolínea ha seguido añadiendo rutas que conectan comunidades con acceso limitado a servicios con destinos turísticos populares, generando demanda en mercados que antes tenían pocas opciones de vuelos directos.
La salida de Spirit Airlines presenta tanto oportunidades como desafíos para Avelo. La menor competencia abre la puerta a una mayor expansión en mercados de ocio donde las tarifas bajas siguen teniendo demanda. Al mismo tiempo, rivales más grandes con mayores recursos financieros también podrían apuntar a algunas de esas rutas, aumentando la presión competitiva en mercados que antes eran menos disputados. A diferencia de Allegiant, que ahora se beneficia de una escala significativamente mayor tras la adquisición de Sun Country, o de Frontier, que opera una flota nacional de Airbus, el futuro de Avelo depende de mantener un crecimiento disciplinado . Una expansión demasiado rápida podría agotar los recursos, mientras que entrar en aeropuertos altamente competitivos socavaría las ventajas de costes que definen su modelo de negocio.
La mayor fortaleza de la aerolínea reside en su enfoque en aeropuertos secundarios. A medida que los viajeros priorizan la comodidad y la asequibilidad, la estrategia de red de Avelo le brinda cierta protección frente a la competencia directa tanto de las aerolíneas tradicionales como de sus rivales de bajo costo más grandes. Si logra seguir identificando rutas con poca cobertura, manteniendo al mismo tiempo la fiabilidad operativa, la aerolínea debería seguir siendo un actor importante en el sector de ultra bajo costo en constante evolución.
Fuente: https://simpleflying.com/us-ulccs-reshaping-domestic-competition-spirit-collapse/