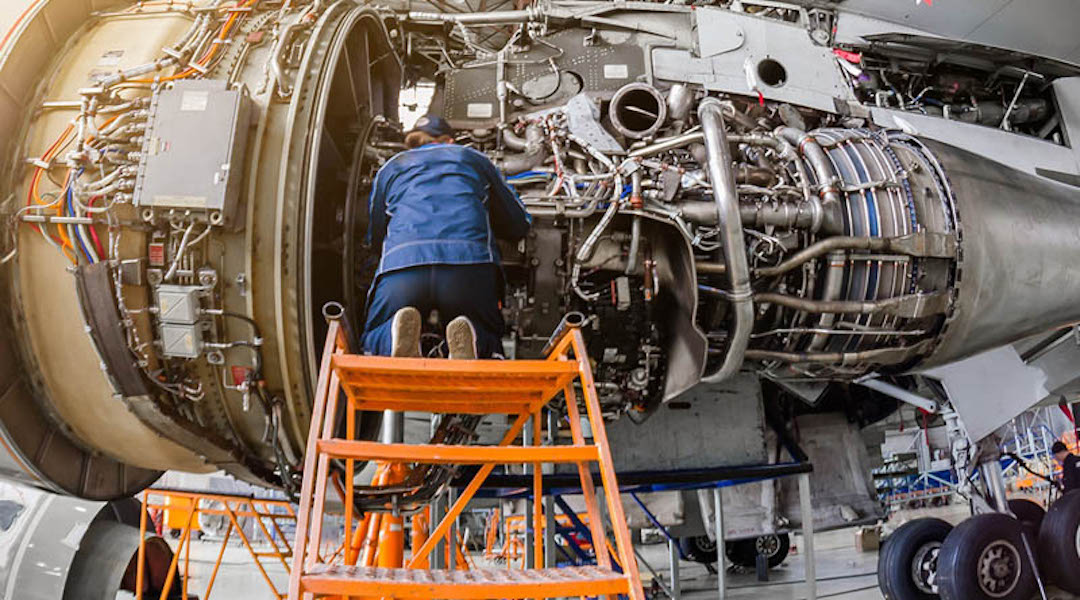
Los problemas actuales de Boeing y el reciente reconocimiento de Airbus de que su programa de aumento de la tasa de fuselaje estrecho era demasiado ambicioso significan más dolores de cabeza en la planificación de la flota para los operadores afectados.
También significa más oportunidades (y presión) para los proveedores del mercado de accesorios.
“Los problemas de la cadena de suministro aeroespacial han vuelto a poner de relieve el mercado de accesorios”, escribió el analista de RBC Capital Markets Ken Herbert en un comentario que acompaña a su última encuesta trimestral de MRO.
“Los viajes siguen siendo sólidos y las aerolíneas siguen aumentando el gasto en activos heredados para cumplir con los requisitos de elevación”.
Si a esto le sumamos los vientos en contra en casi todas las líneas de producción de aviones nuevos (y, fundamentalmente, en los aviones de fuselaje estrecho tanto de Boeing como de Airbus en particular), los talleres de revisión siguen estando activos. La prolongada lucha de
Boeing para aumentar la producción del 737 hasta los 30 y pico, por no hablar del rango de los 50 que alguna vez se pretendió para 2025-2026 , ha ayudado a impulsar el gasto en los 737 y A320 más antiguos. Ahora que Airbus ha reconocido que no alcanzará un ritmo de 75 A320 por mes en 2026 y que no alcanzará su objetivo de entrega de 2024, hay aún más presión a corto plazo sobre el metal más antiguo.
¿Un resultado a corto plazo? Un aumento en el gasto en MRO, que ya es sólido.
La encuesta de Herbert a más de 40 proveedores de posventa reveló que las ventas de MRO aumentaron un 13%, mientras que la compra de piezas aumentó un 18% en comparación con el primer trimestre.
Si bien la demanda ciertamente no está disminuyendo, los sólidos resultados secuenciales pueden reflejar mejoras en la disponibilidad de material. Si las piezas no están disponibles, no se puede realizar el trabajo, lo que afecta los ingresos de ambos.
Los tiempos de respuesta han sido un problema constante durante la recuperación, en particular para motores y componentes. El desempeño del último trimestre podría ser una señal de que los proveedores están comenzando a ponerse al día.
Las respuestas de la encuesta sugieren que el aumento de las ventas de piezas no es una señal de relleno de inventario. Medido en una escala simple del 1 al 10, los niveles de satisfacción del inventario están en su nivel más bajo en la era posterior a la pandemia, mostró la encuesta.
Las tendencias son un buen augurio para el mercado de posventa en su conjunto. La encuesta de Herbert tiene el gasto total en MRO comercial en camino de aumentar un 13% para todo el año. ¿
Cuáles son los principales riesgos que podrían dejar a la industria por debajo de esa cifra sólida para todo el año? Un ritmo de entrega mejor de lo esperado por parte de los fabricantes (poco probable), retrasos en la disponibilidad de materiales (posible) o una caída repentina en la demanda de viajes de pasajeros (siempre un factor impredecible, como nos recordó la pandemia).
Incluso si las piezas y los tiempos de entrega siguen siendo problemáticos, los operadores probablemente no tendrán muchas opciones a corto plazo. Muchos apostarán por mantener en servicio los aviones y motores existentes, en lugar de por la exactitud de las fechas de entrega de los nuevos aviones, prometidas desde hace tiempo.
Y eso debería mantener a la mayoría de los talleres llenos hasta la segunda mitad de la década.
“Seguimos esperando una normalización gradual de la demanda [de MRO], pero las disrupciones de la industria [del segundo trimestre] [20]24 han provocado un aumento de la actividad”, dijo Herbert. “Creemos que la oferta insuficiente estructural de nuevos aviones respaldará la narrativa del ‘superciclo’ del mercado de accesorios al menos hasta 2025”.