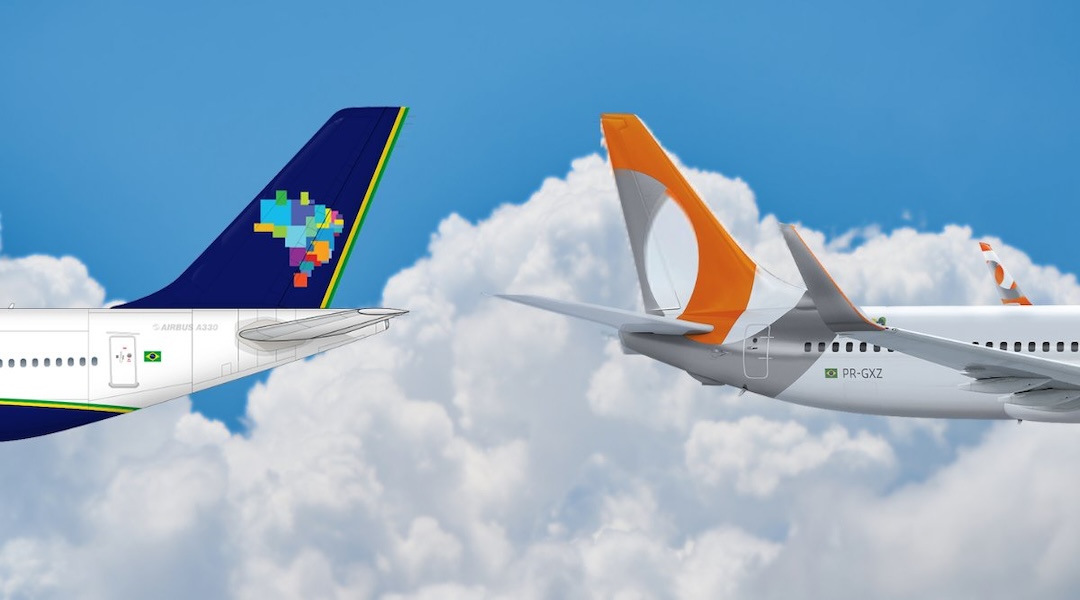
Azul sigue optimista sobre los beneficios de una posible combinación con su rival local GOL y describió a los inversores los principales beneficios que ve para los consumidores y el mercado brasileño.
“Tenemos mucha confianza en el análisis técnico y en lo que proponemos”, dijo el presidente de Azul Linhas Aéreas Brasileiras, Abhi Shah, durante una conferencia telefónica sobre resultados el 24 de febrero, y describió la baja superposición entre las dos redes de rutas como un “factor clave” para el crecimiento futuro. Con el objetivo de prestar servicios a 200 ciudades de Brasil, “creemos que podemos hacerlo cuando tengamos estas redes que se complementan muy, muy bien”, dijo. “Además, creemos que podemos construir una aerolínea que pueda competir a nivel mundial en lo que respecta a alimentación, motores, fabricantes de equipos originales y acceso al capital, y todo eso será fundamental para mantener el crecimiento de este mercado. Creemos que todo esto es nuestro argumento técnico. Vemos un beneficio significativo para el consumidor”.
En enero de 2025, Azul y la empresa matriz de GOL, Abra Group, firmaron un memorando de entendimiento (MoU) no vinculante que combinaría sus negocios en el mercado de aviación de Brasil y mantendría separados los certificados de operación de las dos aerolíneas. La transacción está sujeta a ciertas aprobaciones y al cumplimiento de las condiciones de cierre habituales del proceso del Capítulo 11 de GOL, del que se espera que salga en mayo . El cierre también está sujeto a que Abra y Azul acuerden los términos económicos.
GOL opera una flota compuesta exclusivamente por Boeing 737, que se estima alcanzará los 140 aviones a finales de 2025. Por su parte, Azul opera la familia Airbus A320neo y A330, así como Embraer E195, E195-E2 y ATR 72-600, y finalizará 2024 con una flota operativa de pasajeros de 181 aviones. En 2025, la aerolínea espera que las entregas se compongan únicamente de E2, con 46 restantes en pedido, según la base de datos Aviation Week Network Fleet Discovery.
“Nos centraremos en el E2; obviamente, estamos impulsando a Embraer y, como todos los fabricantes de equipos originales del mundo, tenemos nuestros propios desafíos; es un seguimiento constante y un compromiso constante con ellos”, dijo Shah a los inversores. La aerolínea también retirará algunos E195-E1 y ATR en el próximo año, con 27 de cada tipo en servicio actualmente, según muestra Fleet Discovery. Azul espera que su capacidad general en 2025 aumente entre un 10 y un 12 % interanual, impulsada principalmente por el mercado internacional.
“La razón por la que el precio internacional es mucho más alto es porque uno de los mayores impactos de los fabricantes de equipos originales que tuvimos el año pasado fue en los aviones de fuselaje ancho”, dijo Shah, citando retrasos en la entrega de aeronaves a principios de 2024 y “el impacto a finales de año con los motores Rolls-Royce que afectaron gravemente” a su flota de aviones de fuselaje ancho. Además de los problemas actuales con los fabricantes de equipos originales y la cadena de suministro, los vientos en contra de la aerolínea en 2024 incluyeron un cierre de seis meses del aeropuerto de Porto Alegre debido a inundaciones significativas, la devaluación de la moneda local y precios del combustible más altos de lo esperado.
Durante el año completo, el EBITDA alcanzó los R$ 6 mil millones (US$ 1 mil millones), mientras que el EBITDA ajustado por ítems no recurrentes alcanzó los R$ 6,1 mil millones, un aumento del 16,4% año tras año.
“2024 fue el mejor año de nuestra historia en términos de generación de EBITDA”, afirmó John Rodgerson, director general de Azul. “Se espera que 2025 sea aún mejor, con un crecimiento significativo de los ingresos”.
Sin proporcionar orientación para el primer trimestre, Azul reafirmó su perspectiva para 2025 con un EBITDA récord proyectado de R$ 7,4 mil millones.
En el cuarto trimestre (T4) de 2024, los ingresos operativos de la empresa aumentaron un 10,2% hasta los 5.500 millones de reales, impulsados principalmente por un entorno de demanda saludable, unidades de negocio diversificadas y un aumento de la capacidad. Azul registró una pérdida neta en el cuarto trimestre de 3.900 millones de reales en comparación con un beneficio neto de 403,3 millones de reales un año antes. Los ingresos operativos del año completo crecieron un 4,4% hasta los 19.500 millones de reales, pero Azul registró una pérdida neta de 8.200 millones de reales en 2024, en comparación con una pérdida neta de 700,3 millones de reales en 2023.
Durante el cuarto trimestre, el crecimiento de las unidades de negocio diversificadas representó el 23% de los ingresos de Azul por kilómetro de asiento disponible y el 24% del EBIDTA. En 2024, su programa de fidelización experimentó un aumento interanual del 27% en la facturación bruta, mientras que su negocio de vacaciones creció un 63% en reservas brutas para todo el año y Azul Cargo registró un crecimiento interanual de los ingresos del 5,4%. La tarjeta de crédito de marca compartida de Azul también sigue creciendo; el gasto total en la tarjeta ahora representa el 0,5% del PIB de Brasil, dijo Rodgerson a los inversores. “Permítanme decirlo de nuevo, medio por ciento del valor del PIB de Brasil se gasta en la tarjeta de crédito Azul”, dijo.
En enero, la compañía concluyó acuerdos con tenedores de bonos, arrendadores y OEM , así como el cierre de una oferta previamente anunciada de US$525 millones en Notas Superprioritarias con vencimiento en 2030. Con más de US$1.600 millones en deuda extinguida, su reestructuración del balance también mejoró la generación de efectivo de Azul hasta US$200 millones por año, detalló.
A diferencia de Aeroméxico, Avianca, LATAM Airlines Group y GOL, Azul no ha solicitado el Capítulo 11 durante o desde la pandemia.
“Al lograr estos resultados, hemos fortalecido nuestro balance y ahora podemos centrarnos en ejecutar nuestro plan de expansión de márgenes y generar un flujo de caja libre positivo, a medida que continuamos incorporando aviones más grandes y de última generación a nuestra flota”, señaló Rodgerson. “Los resultados del año demuestran la solidez y singularidad de nuestro modelo de negocio, superando numerosos desafíos que estaban fuera de nuestro control”.
Fuente: https://aviationweek.com/air-transport/airlines-lessors/azul-makes-technical-case-combination-gol