
Sprit ha estado luchando con pérdidas y una disminución de ingresos mientras busca abordar los vencimientos dentro de su carga de deuda de $ 3.3 mil millones.
Tesis: la calificación de compra está impulsada por las perspectivas de demanda de viajes y una menor deuda
La idea de inversión de hoy cobra impulso, ya que me estoy adentrando en las acciones de American Airlines ( AA ), cuyos próximos resultados se publicarán pronto, el 24 de octubre.
En mi tesis de hoy, argumento que esta acción merece una compra, ya que seguirá siendo impulsada por la fuerte demanda de viajes, mientras que sus fundamentos están mejorando a medida que su deuda continúa disminuyendo y continúa manteniendo el tercer lugar en la participación de mercado de las aerolíneas de EE. UU., mientras que el precio de sus acciones presenta una oportunidad, ya que cotiza muy por debajo de su máximo de 1 año y ronda su promedio móvil.
Más de 900 aeronaves en un mercado altamente competitivo
La empresa ha seguido una trayectoria de crecimiento de su flota, y aquí se puede ver más de cerca su crecimiento constante desde 2021, según la hoja informativa de su propio sitio web :

American Airlines – flota (sitio web de la empresa – sección multimedia)
Lo que me viene a la cabeza para este tipo de negocio y sector, que se sienta sobre grandes flotas de aviones que tiene que financiar de alguna manera y mantener en el aire el mayor tiempo posible para no perder dinero, al pensar en los factores ponderados que podrían impactar el precio futuro de las acciones y por ende mi calificación hoy, consideré los siguientes factores prospectivos:
- Si seguirá habiendo una fuerte demanda de viajes aéreos de cara al año 2025.
- El riesgo de recesión afecta el gasto del consumidor en productos no esenciales.
- Los precios del petróleo afectan los costos de combustible de una aerolínea.
- Competencia tarifaria y participación de mercado frente a pares en rutas similares.
- Fundamentos empresariales como riesgo de deuda, margen de beneficio y liquidez.
Los cuatro pares que elegí hoy para algunas de mis hojas de trabajo de comparación son las principales aerolíneas con sede en EE. UU.: Delta Air Lines ( DAL ), Jetblue Airways ( JBLU ), Southwest Airlines ( LUV ) y United Airlines ( UAL ), mientras que otras incluyen SkyWest ( SKYW ) y Alaska Airlines ( ALK ).
Los resultados del segundo trimestre mostraron un crecimiento de los ingresos, pero las previsiones a futuro son poco alentadoras
Para resumir brevemente algunos puntos destacados de los resultados del segundo trimestre que se publicaron a fines de julio, según su comunicado de prensa trimestral , la empresa registró “los ingresos trimestrales más altos de la historia de $ 14,3 mil millones” y “redujo la deuda total en aproximadamente $ 680 millones”.
La parte sobre la reducción de la deuda es importante desde una perspectiva prospectiva, ya que podría conducir a menores gastos de intereses en el futuro, pero también a un balance más atractivo de cara a 2025.
También quiero señalar que, según el estado de resultados , la empresa vio una disminución interanual en las ganancias, sin embargo, es importante tener en cuenta que las tendencias de ganancias son desiguales al observar los datos, ya que este tipo de negocio se ve afectado por cambios estacionales en la demanda de viajes, que espero que continúen en el futuro, ya que esa es la naturaleza de este tipo de negocio, un problema que también enfrentan los hoteles y las líneas de cruceros.
De cara al futuro, la empresa en su comentario del segundo trimestre fue lo que yo llamaría tibio respecto de las perspectivas para el tercer trimestre y para todo el año:
Con base en las tendencias actuales de demanda, el pronóstico actual del precio del combustible y excluyendo el impacto de partidas especiales, la compañía espera que sus ganancias ajustadas por acción diluida del tercer trimestre de 2024 se sitúen aproximadamente en el punto de equilibrio. La compañía ahora espera que sus ganancias ajustadas por acción diluida para todo el año 2024 se sitúen entre $0,70 y $1,30.
Creo que este pronóstico de EPS positivo para todo el año debería agregar más confianza a mi convicción de comprar y ser otra señal de que la compañía está en camino de recuperarse de cara a 2025.
La demanda mundial de viajes aéreos aumenta a medida que disminuye la probabilidad de recesión
La evidencia muestra que los viajes en avión no solo se han recuperado con fuerza desde la era de la pandemia mundial, sino que se espera que sigan creciendo, lo que creo que podría contribuir al crecimiento futuro de los ingresos de American Airlines.
Un estudio que quiero destacar fue uno realizado en agosto por la consultora global Bain & Co , que sostiene lo siguiente en referencia a la demanda del 2024 (año actual), y el año aún no termina, pero también pronosticando hacia el 2030:
La demanda anual de viajes aéreos sigue en camino de superar el total de 2019 este año, medido en pasajeros por kilómetro transportados (RPK). Para 2030, anticipamos que los RPK globales alcanzarán los 11,4 billones en nuestro escenario base, lo que representaría el 136% del volumen de 2019.
Al investigar datos adicionales sobre este tema, encontré el siguiente gráfico de Statista que también muestra un repunte significativo en el número de vuelos desde 2019 y un pronóstico para 2024 similar a los niveles de 2019, cuando los vuelos alcanzaron un pico.

Statista – vuelos de aerolíneas globales (Statista)
Además de las pandemias, el otro factor que mencionaría como un posible impacto futuro en estas acciones es una recesión, que creo que podría frenar el gasto de los consumidores en viajes no esenciales, perjudicando las ventas de esta aerolínea.
En el lado positivo, un artículo de investigación del 8 de octubre de Goldman Sachs en realidad ha predicho que la probabilidad de una recesión es menor de lo que se suponía anteriormente:
La probabilidad de una recesión en Estados Unidos el próximo año ha disminuido en medio de señales de un mercado laboral aún sólido, según Goldman Sachs Research.
Nuestros economistas afirman que hay un 15% de posibilidades de que haya una recesión en los próximos 12 meses, una cifra inferior a la proyección anterior del 20%. Esta cifra coincide con la probabilidad media incondicional a largo plazo del 15%.
Así es como se ve en su gráfico:

Goldman Sachs – probabilidad de recesión (Goldman Sachs)
Por lo tanto, creo que esta menor probabilidad de que se produzca una recesión debería proporcionar un impulso continuo a los ingresos de empresas como American Airlines, ya que tanto los consumidores como las empresas siguen gastando en viajes mientras la economía sigue siendo sólida y los clientes siguen confiando.
Consiguiendo el tercer puesto en cuota de mercado nacional entre las aerolíneas estadounidenses
Anteriormente, mencioné que esta empresa opera en un mercado altamente competitivo, por lo que al calificar sus acciones estoy mirando qué tipo de participación de mercado tiene en comparación con sus pares, y a medida que nos acercamos al último trimestre de 2024 y a 2025, creo que esto es crucial para que la marca American Airlines pueda seguir teniendo una fuerte participación de mercado.
La buena noticia es que, según datos de la Oficina de Estadísticas de Transporte de Estados Unidos , parece que American se encuentra entre las 3 principales aerolíneas de Estados Unidos con una participación de mercado del 17,4%, superada sólo ligeramente por Southwest y Delta.
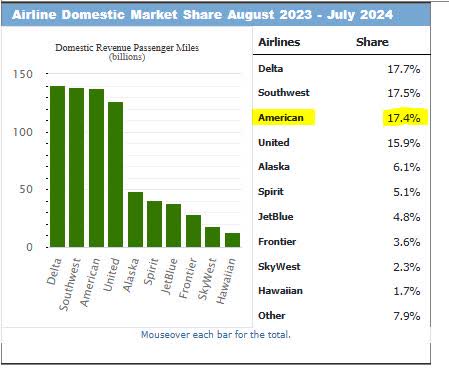
Cuota de mercado de las aerolíneas estadounidenses a julio de 2024 (Oficina de Estadísticas de Transporte de EE. UU.)
Creo que este hecho, junto con la tendencia de crecimiento continuo de la flota hasta superar los 900 aviones y operar en múltiples centros de operaciones/importantes ciudades de Estados Unidos, seguirá impulsando la sostenibilidad y el crecimiento empresarial futuros de American. Además, cabe señalar que American tiene una red de rutas internacionales mucho más grande que Southwest, que atiende principalmente al mercado estadounidense.
Creo que esto también puede ayudar al crecimiento internacional futuro de las rutas de American, o a añadir capacidad a las rutas globales existentes que ya atiende, particularmente al mercado asiático.
Al mismo tiempo, al ser una aerolínea con una red tan grande, también puede tener un impacto negativo en los viajes, y por lo tanto dañar la reputación de su marca, cuando enfrenta retrasos importantes debido a tormentas o interrupciones técnicas, como vimos este año… por lo que poder adaptarse y recuperarse rápidamente también es una señal de sostenibilidad empresarial y confianza en la marca.
Por ejemplo, quisiera destacar un comentario positivo de la empresa en su comentario del segundo trimestre :
American se recuperó rápidamente de la interrupción tecnológica que afectó a las empresas de todo el mundo el 19 de julio. Para esa tarde, su operación se había recuperado por completo y la aerolínea presentó un factor de finalización del 98,9 % al día siguiente, el mejor desempeño operativo entre las aerolíneas de red de Estados Unidos.
Esto es una señal de que esta compañía puede superar la turbulencia de este tipo de problemas y salir indemne y volver a operar, tal vez incluso más fuerte. Tener tantos aviones, rutas y socios de alianza/código compartido en la red OneWorld que comparte con marcas como British Airways y muchas otras significa que tiene una mayor flexibilidad para volver a reservar pasajeros si es necesario y tener aviones adicionales a mano, tal vez incluso múltiples vuelos a una ciudad en el mismo día.
Creo que esto es importante para el “pensamiento de futuro” de un inversor en esta aerolínea, en términos de pensar en la capacidad de esta aerolínea para crecer globalmente en lugar de sólo en el mercado estadounidense.
Margen de utilidad neta por debajo del promedio de sus pares después de un año difícil para la rentabilidad
Como esta acción no paga dividendos como muchas de las empresas que cubrí recientemente en banca y seguros, omitiré una discusión sobre dividendos y me concentraré no en el aumento de los ingresos por dividendos sino en el aumento de las ganancias de capital con esta acción, lo que depende de la apreciación del precio de la acción en el futuro.
Una métrica que creo que podría influir en la decisión de los inversores de comprar estas acciones es el margen de beneficio de la empresa frente a sus pares.
Aquí está el gráfico que creé para mostrar esa comparación, usando datos de pares .

American Airlines: margen de beneficio en comparación con sus pares (ficha del autor)
En mi gráfico se evidencia que American tiene un margen de beneficio negativo de -0,23% y está 145% por debajo del promedio de sus pares, un factor negativo que consideraría como inversor.
Un factor clave de esto es obviamente el hecho de que American registró pérdidas netas en 2 de los últimos 4 trimestres, y desde su estado de resultados vemos que algunos factores que impactan el resultado final en trimestres no rentables como marzo de 2024 han sido casi $ 400 millones en gastos netos de intereses y más de $ 2.4 mil millones en gastos operativos totales “otros”.
De cara al futuro, espero que los gastos por intereses se enfríen dado que la empresa ya ha declarado que está reduciendo su deuda, por lo que esto debería ayudar a los ingresos netos en los trimestres siguientes, y los informes de ganancias más atractivos pueden ser una buena noticia para los precios de las acciones.
Además, con los recortes de tasas de la Reserva Federal de septiembre y CME Fedwatch prediciendo una probabilidad de más del 90% de otro recorte de tasas en noviembre, si vemos una tendencia más larga de tasas de interés más bajas, creo que podría beneficiar a las aerolíneas de cara al futuro, ya que dependen mucho del financiamiento de la deuda, ¡particularmente una aerolínea con más de 900 aviones!
Una deuda más barata o una refinanciación es ciertamente un factor positivo cuando se mira hacia el futuro.
Sin embargo, creo que el consenso de los analistas también puede influir en las decisiones de los inversores y, en este momento, hay 16 revisiones a la baja frente a solo 2 al alza, y la estimación de EPS para el año fiscal de diciembre de 2024 prevé una disminución interanual de las EPS, y no se espera un crecimiento interanual de las EPS hasta el año fiscal que finaliza en diciembre de 2025.
Relación deuda-capital negativa en comparación con pares clave, pero la reducción general de la deuda continúa
Para tener una idea del panorama de la deuda de esta empresa, veamos la relación deuda-capital en comparación con sus pares, como se muestra a continuación:
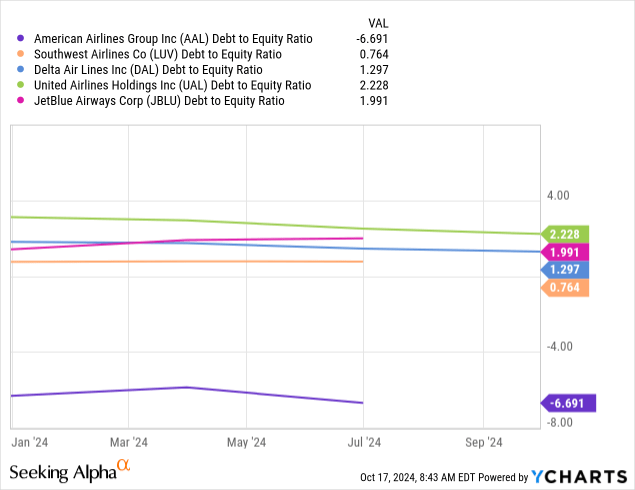
Lamentablemente, Estados Unidos ocupa el último lugar en este grupo de pares con una relación deuda-patrimonio negativa de -6,69.
Correlacionando esto con los datos del balance , podemos ver que la empresa continúa teniendo un patrimonio negativo en los últimos 8 trimestres, y al final del segundo trimestre tenía $68,8 mil millones en pasivos totales frente a $64,1 mil millones en activos totales.
A primera vista, este hecho podría asustar a muchos inversores, creo, pero muchas empresas en realidad han sido capaces de operar con patrimonio negativo y en el caso de American vieron un flujo de caja libre positivo por acción en el segundo trimestre, además de “aproximadamente 11.700 millones de dólares de liquidez total disponible, compuesta por efectivo e inversiones a corto plazo más capacidad no utilizada bajo líneas de crédito renovables”, como afirmaron en su comunicado de prensa .
El potencial alcista futuro que veo con este escenario es que ya se han comprometido a pagar su deuda, y en la misma declaración mencionada, la empresa está “aproximadamente en el 87% de su objetivo de reducir la deuda total en $15 mil millones para fines de 2025”.
Si esa tendencia positiva de pago de deuda continúa, creo que beneficiará a los precios de las acciones en el futuro, ya que más inversores acudirán en masa a un balance más atractivo. Además, el hecho de que encaremos el último trimestre de 2024 con una liquidez tan sólida debería dar confianza a los inversores con visión de futuro sobre la viabilidad financiera de esta empresa.
Se negocia cerca de la media móvil mientras el panorama de valoración es mixto
Ahora que tenemos una mejor idea de algunos de los factores relevantes a futuro que impactan en esta acción, hablemos sobre qué tipo de precio de acción sería justo observando el gráfico de precios actual y la valoración del mercado.
En el gráfico a continuación, se puede ver que el precio actual de las acciones se ha recuperado muy bien desde sus mínimos del verano y se encuentra cerca de su media móvil simple (SMA) de 200 días, pero todavía muy por debajo de sus máximos de principios de la primavera, que alcanzaron más allá de los $14.
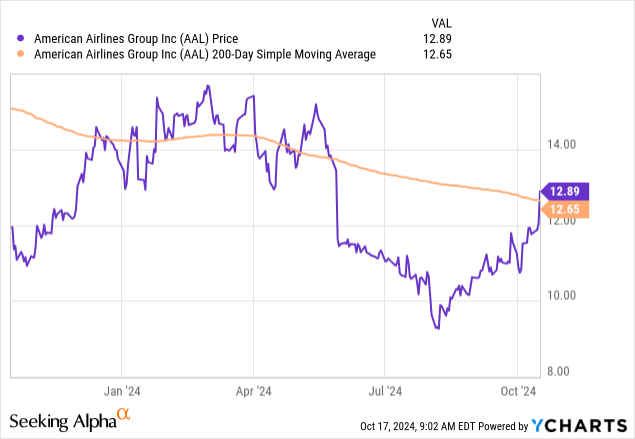
Creo que este gráfico presenta un gran potencial alcista para mayores ganancias de precios en este momento, impulsado por los factores que mencioné anteriormente.
En términos de valoración de mercado, utilizando datos de pares creé la siguiente hoja de trabajo que compara los ratios P/E a futuro de esta acción con el promedio de sus pares:

American Airlines: ratio precio-beneficio de acciones de futuros frente a pares (hoja de trabajo del autor)
En este gráfico, podemos ver que American está sobrevaluada en un 29 % en comparación con el promedio de este grupo de pares, en términos del múltiplo de ganancias a futuro. Nota: utilicé los múltiplos de Skywest ( SKYW ) y Alaska Airlines ( ALK ) en este grupo de pares, ya que Jetblue y Southwest no mostraron datos de P/E a futuro o tenían un número que era demasiado alto y habría distorsionado el promedio de manera negativa.
Creo que este optimismo del mercado sobre American está justificado, ya que la continua demanda de viajes debería seguir ayudando a los ingresos, mientras que las reducciones de deuda deberían disminuir los gastos de intereses, lo que potencialmente prepararía el escenario para un período prolongado de mejores resultados de ganancias.
En términos de comparar el EV/EBITDA futuro con los de sus pares, eche un vistazo a esta hoja de trabajo, utilizando nuevamente datos de sus pares :

American Airlines – EV a EBITDA (hoja de trabajo del autor)
Lo que nos dice este gráfico es que, comparado con el promedio de este grupo de pares de 7,83, American está un 18 % por debajo del promedio y, por lo tanto, está modestamente infravalorada en EV/EBITDA adelantado.
Creo que una combinación de estas dos métricas de valoración apunta a que esta acción tiene un panorama de valoración mixto.
Gráfico de riesgos: principales riesgos a la baja impulsados por la estacionalidad de la industria de viajes
Para simplificar el pensamiento sobre los riesgos al alza y a la baja, creé el siguiente cuadro de riesgos que asigna pesos a cuatro riesgos diferentes que los inversores deben tener en cuenta, todos los cuales mencioné en el artículo de hoy.

Cuadro de riesgos – actualizado (ficha del autor)
En este escenario de riesgo, le di el mayor peso de riesgo a la demanda de viajes aéreos, ya que es lo que impulsará los ingresos futuros, y como se muestra que la demanda es fuerte, lo considero un riesgo “al alza”.
Al mismo tiempo, el segundo riesgo más grande a tener en cuenta son los cambios estacionales en esta industria (viajes de vacaciones, viajes de verano, etc.) y cómo pueden afectar la rentabilidad en esos trimestres, por eso lo llamé un riesgo a la baja a tener en cuenta.
En general, parece que hay más peso proveniente del potencial alcista de estas acciones que del potencial bajista.
Resumen: Factores positivos que impulsan la convicción alcista
Para concluir el artículo de hoy y resumir lo que presenté, los aspectos positivos de American Airlines incluyen una fuerte demanda de viajes que se espera que impulse los ingresos futuros, una trayectoria de deuda decreciente que debería reducir los gastos de intereses futuros y una fuerte liquidez que debería brindar confianza en la viabilidad comercial de la empresa. Además, el precio de las acciones está muy por debajo de los máximos y se negocia cerca de su promedio móvil, tiene un panorama de valoración mixto y, a pesar de no ser una empresa que pague dividendos, consideraría esta opción para una cartera cuyo objetivo sean las ganancias de capital a largo plazo.
Fuente: https://seekingalpha.com/article/4727824-american-airlines-earnings-tailwind-expected-while-debt-picture-improves