
- Spirit Airlines tiene al menos un 44% de ventaja al cerrar el trato con JetBlue.
- El acuerdo de la aerolínea aún tiene muchas dudas sobre si los reguladores aprobarán la fusión.
- Las acciones son baratas, ya sea que el trato se cierre a $33.50 por acción en efectivo o que la aerolínea y los accionistas obtengan una gran tarifa de ruptura y Spirit siga siendo una aerolínea independiente.
- Esta idea se discutió más a fondo con miembros de mi comunidad de inversión privada, Out Fox The Street.
Si bien los inversores a largo plazo deberían haber querido la compra de Spirit Airlines ( NYSE: SAVE ) por parte de Frontier Group Holdings ( ULCC ) , esos inversores ahora deben analizar el acuerdo de JetBlue Airways ( JBLU ). El precio de compra acordado proporciona una ventaja sustancial para las acciones, mientras que la tenencia de Spirit Airlines ofrece protección a la baja en caso de fracaso del acuerdo. Mi tesis de inversión sigue siendo ultra optimista sobre las acciones, aunque los accionistas decepcionados no aprobaron la fusión con Frontier.
Gran cosa al revés
JetBlue acordó adquirir Spirit por $ 33,50 por acción en efectivo a un valor de ~ $ 3,8 mil millones, incluido un pago anticipado de $ 2,50 por acción en efectivo pagadero con la aprobación de la transacción por parte de los accionistas de Spirit. Además, el acuerdo ofrece una tarifa de $0.10 por mes a partir de enero de 2023 hasta el cierre,
Spirit se cotiza a $ 22,50 y ahora ofrece a los accionistas una increíble ventaja de $ 10 al cerrar el trato, una ganancia del 44%. El gran problema es si el acuerdo realmente es aprobado por los reguladores .
La gerencia de JetBlue está cómoda con que se cerrará el trato, pero el mercado no está de acuerdo con este descuento masivo. La aerolínea sugiere que la superposición en rutas sin escalas es solo del 11 % , pero JetBlue tiene una superposición de casi el 30 % con Spirit Airlines en vuelos y ASM.
Fuente: Presentación regulatoria de JetBlue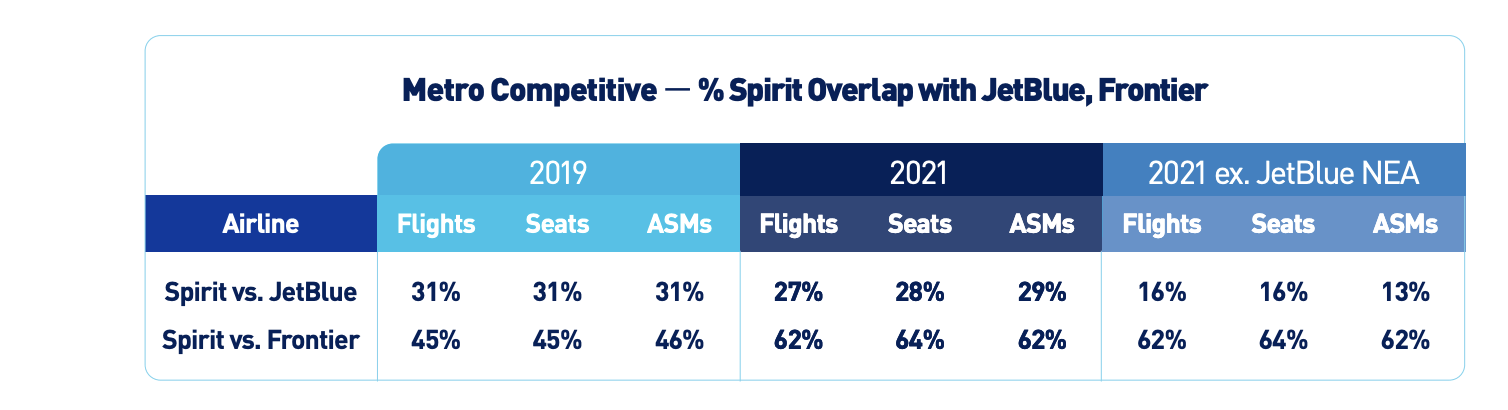
La aerolínea tiene un plan para vender los activos de Spirit en Nueva York y Boston junto con planes de crecimiento en Fort Lauderdale. JetBlue destaca que la aerolínea combinada tiene solo el 9% de la participación de mercado de asientos de salida en 2022 con ingresos en 2019 de $ 11,9 mil millones.
Fuente: presentación de fusión de JetBlue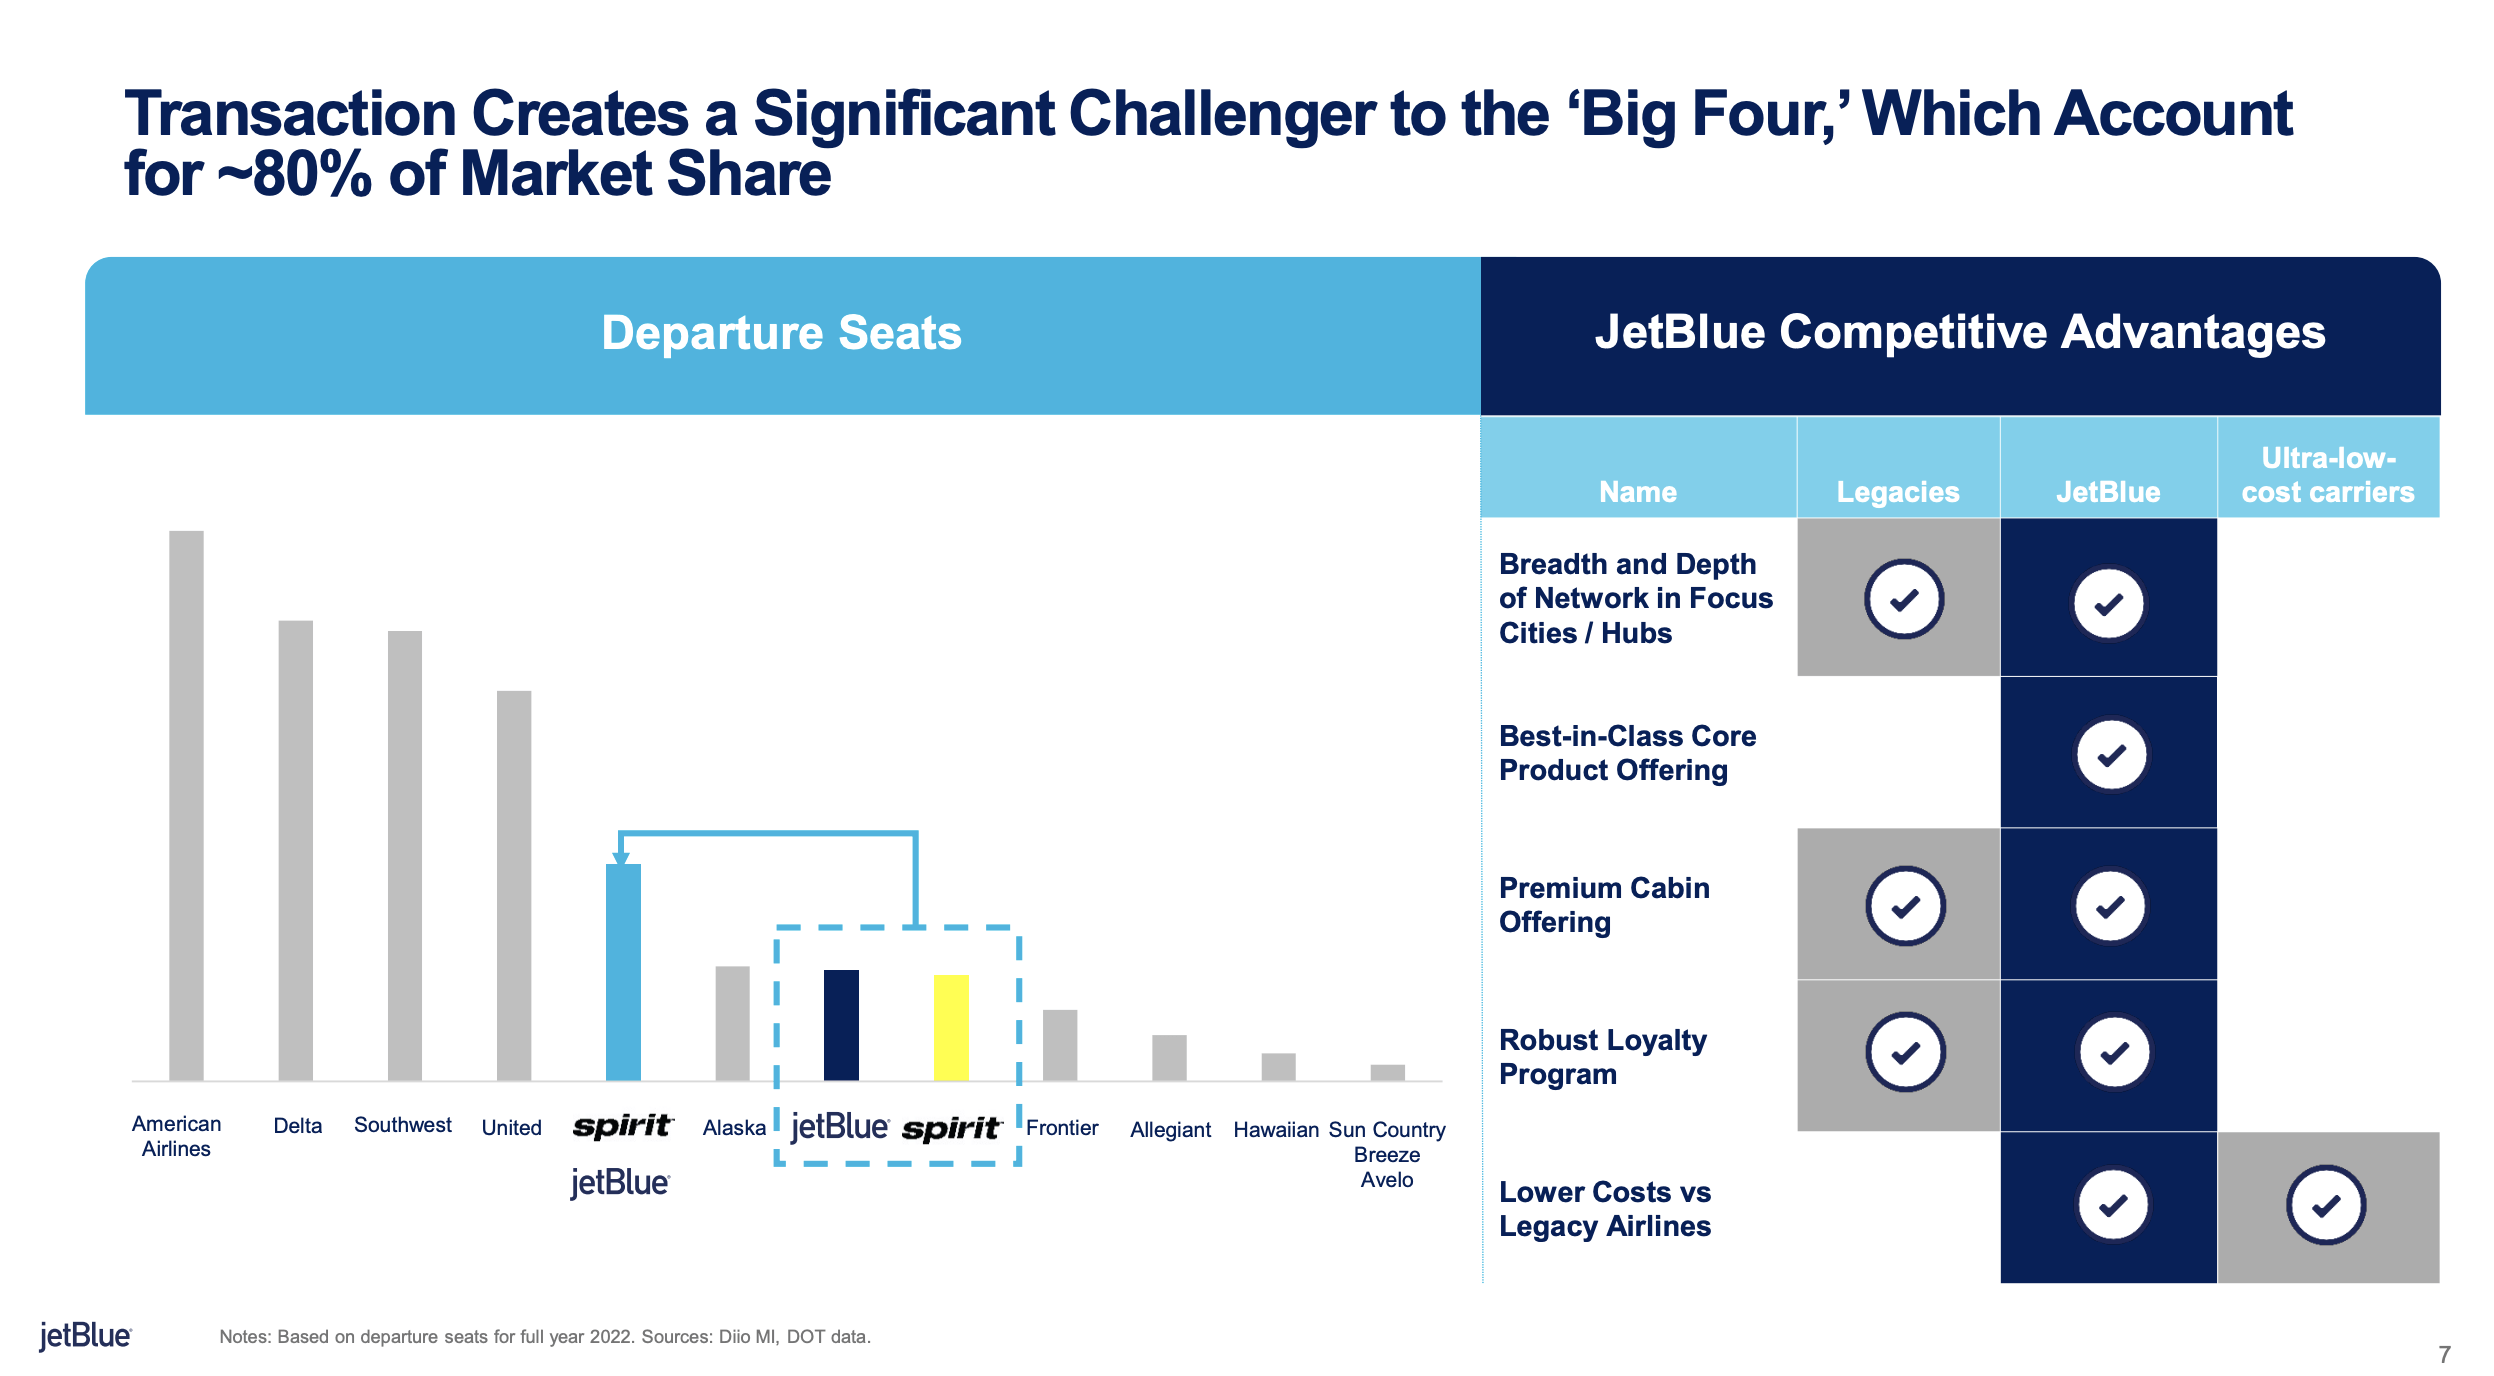
La aerolínea es mucho más pequeña que los ingresos totales de más de $ 45 mil millones de las aerolíneas heredadas. Se pronostica que American Airlines ( AAL ) generará ingresos en 2023 de $ 53.7 mil millones, mientras que se proyecta que JetBlue combinado aumente los ingresos a $ 15.8 mil millones, a medida que Spirit Airways continúa superando los niveles de 2019.
De cualquier manera, el nuevo JetBlue sería una fracción del mercado. La aerolínea tiene que convencer a los reguladores de que la eliminación de una ULCC independiente no afectará las bajas tarifas que se ofrecen a los consumidores.
Spirit Airlines ha sido el líder agresivo en el aumento de la capacidad, mientras que las aerolíneas heredadas todavía operan en su mayoría a un 10% por debajo de los niveles de capacidad de 2019. Spirit ha aumentado su capacidad un 28 % desde octubre de 2019, seguido de Allegiant Travel ( ALGT ) con un 26 % y JetBlue con un 1 %.
Fuente: Airlines.org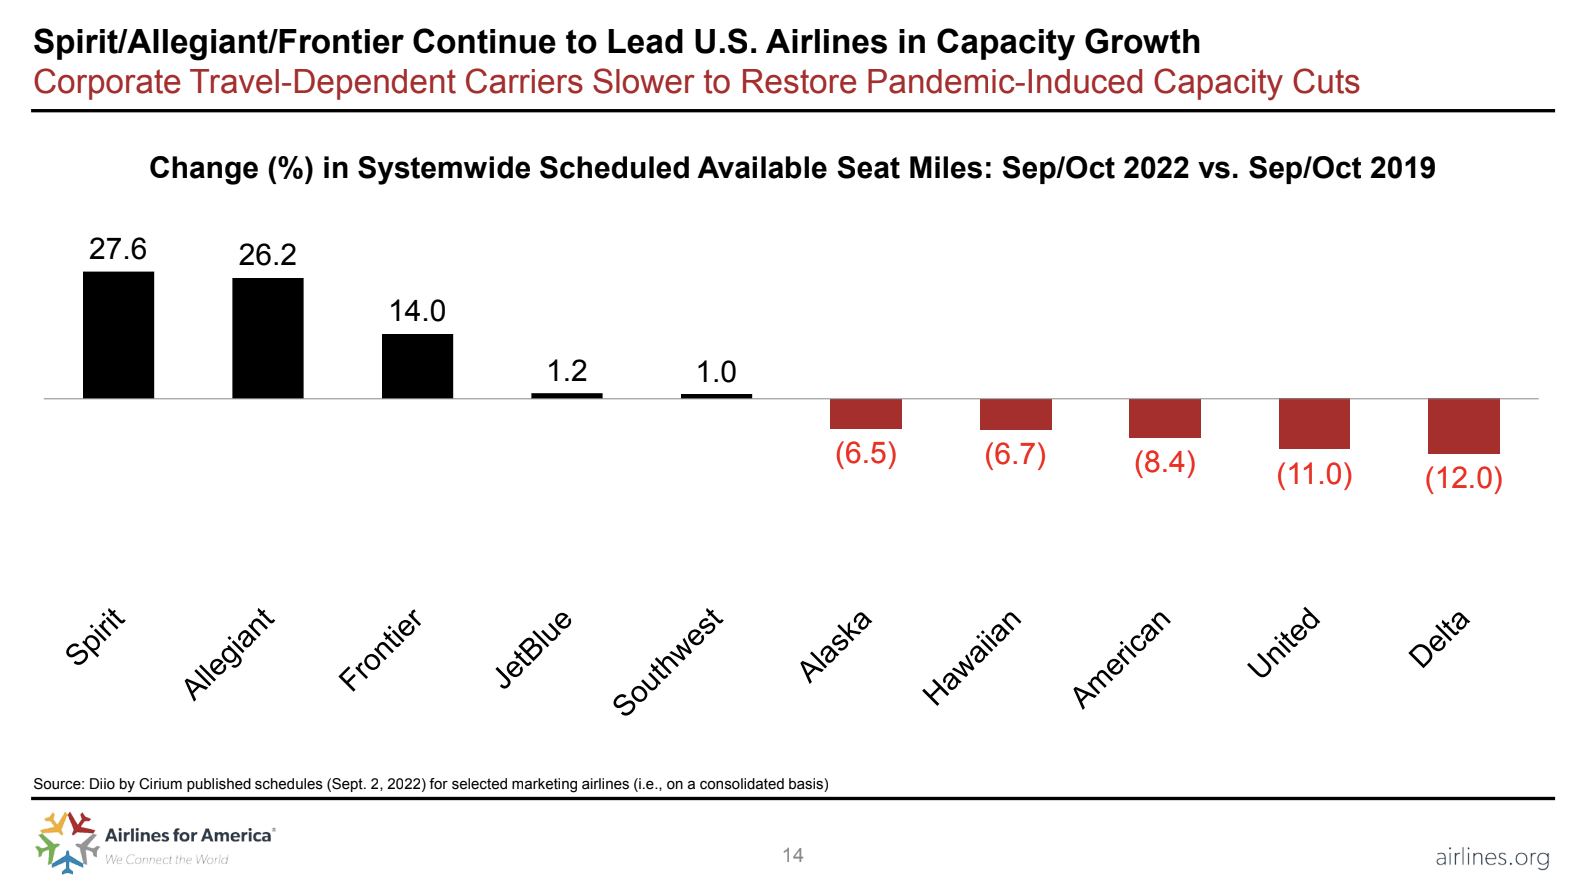
El mayor temor de los reguladores es que la aerolínea combinada se vuelva más conservadora en la expansión de la capacidad con una base de ingresos muy grande que supere los $ 15 mil millones y una flota de 458 aviones. En los mercados superpuestos, naturalmente, una nueva aerolínea tendría que adquirir los activos de Spirit y competir agresivamente en esas rutas con el nuevo JetBlue para mantener las estructuras de tarifas actuales.
El espíritu independiente está bien
Con la aprobación de los accionistas, los accionistas de Spirit obtendrán un prepago único en efectivo de $2.50 por acción. El riesgo para los accionistas es la interrupción del acuerdo que se prolonga hasta 2024 y nunca obtiene la aprobación regulatoria. Algunos analistas sitúan la aprobación regulatoria por debajo del 50% .
Los accionistas comenzarán a recibir la tarifa mensual de $0,10 una vez que no se obtenga la aprobación en enero. El problema es dónde las acciones tienen un contratiempo regulatorio, aunque un pago de ruptura combinado de $ 470 millones a Spirit y los accionistas en un acuerdo bloqueado debido a los grupos antimonopolio sería un gran impulso para las acciones y los accionistas.
Los accionistas obtendrán el pago en efectivo de $2.50+ por adelantado. Spirit podría cotizar a la baja con cualquier cancelación del acuerdo, aunque Frontier podría llamar nuevamente en tal caso. Los accionistas podrían aprobar el acuerdo sin tener una oferta en efectivo de JetBlue sobre la mesa.
Según la guía de United Airlines ( UAL ) para el tercer trimestre de 2022 , los inversores deberían ver los objetivos actuales de EPS de los analistas como muy sólidos, si no bajos. Los analistas tienen actualmente un objetivo de BPA para 2024 de 2,23 dólares.
Tal objetivo de EPS equivale a márgenes antes de impuestos del 4% en 2024. Según el objetivo de United Airlines de un margen antes de impuestos del 9% el próximo año, la comunidad de analistas parece estar muy lejos de la base con los objetivos de EPS en Spirit Airlines.
Con 111 millones de acciones diluidas, la aerolínea produciría solo $250 millones en ingresos netos para alcanzar dicho objetivo de EPS. Se prevé que los ingresos se acerquen a los $6800 millones en 2024, por lo que márgenes similares a los de United Airlines proporcionarían $612 millones en ganancias antes de impuestos con casi $490 millones en ingresos netos basados en una tasa impositiva efectiva del 21 % indicada para el tercer trimestre de 2022.
Los números continúan respaldando el potencial alcista de retener las acciones o fusionarse en un acuerdo de acciones con Frontier, pero la única opción sobre la mesa ahora es aprobar el acuerdo de JetBlue por un 44% de ventaja.
Conclusión
La conclusión clave de los inversionistas es que los accionistas deben conservar las acciones, ya sea por el aumento de efectivo al cerrar el acuerdo de JetBlue o por la fortaleza general de las acciones al mejorar las operaciones en el sector de las aerolíneas. Según datos recientes del sector, las acciones de aerolíneas como Spirit Airlines son demasiado baratas.
Fuente: https://seekingalpha.com/article/4540135-jetblue-spirit-airlines-deal-wait-for-payout