La demanda aérea mundial cayó 0,8% en agosto frente al mismo mes de 2025, según IATA, arrastrada por el desplome de 14,6% en Oriente Medio. Al excluir esa región, el tráfico global habría crecido 0,6%. América Latina y el Caribe tuvo el desempeño contrario: la demanda subió 5,3% y la capacidad 6,3%, con una ocupación de 84%. Es la única región que crece en ambos frentes mientras el resto del mundo recorta vuelos.
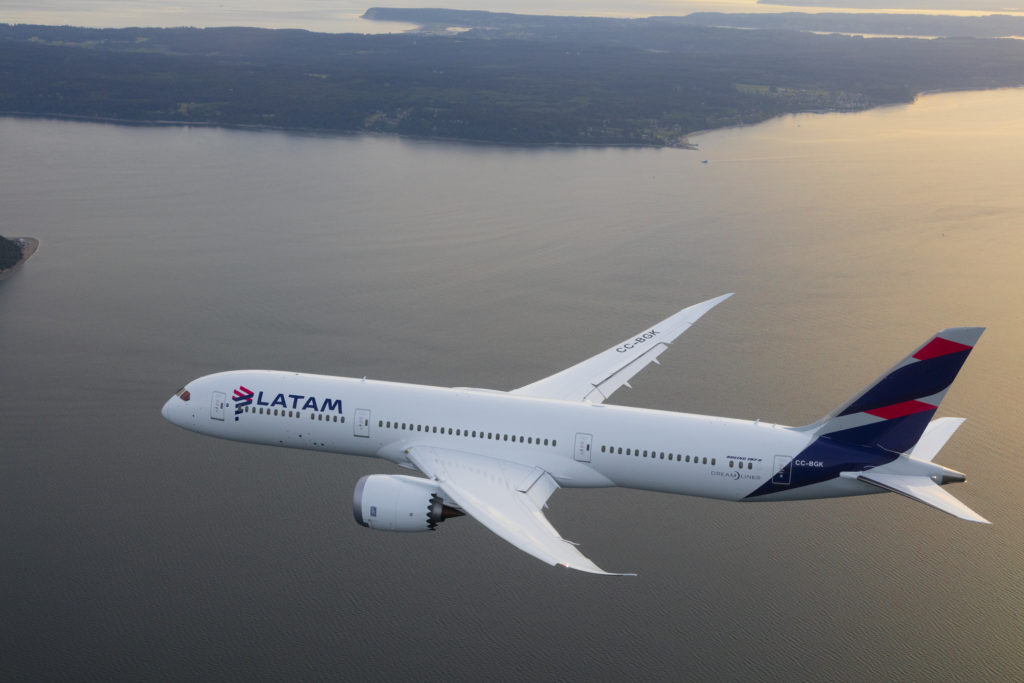
El combustible explica buena parte de ese recorte. El precio del jet fuel subió más de 120% tras el cierre del estrecho de Ormuz en febrero y llegó a US$1.838 por tonelada, hoy estabilizado sobre los US$1.500. Con el combustible representando entre 25% y 30% de los costos operativos, United recortó 5% de su capacidad, Delta 3,5 puntos y American subió en US$1.000 millones su factura del cuarto trimestre. LATAM, en cambio, absorbió un alza de 80% en su costo de combustible y aun así elevó sus utilidades 17,5% en el primer semestre, lo que le valió su mejor calificación crediticia en 13 años por parte de S&P.
Para quienes trabajamos en la aviación latinoamericana, la señal es que el combustible caro no condena por igual a todas las aerolíneas. LATAM compensó el alza con ajustes de tarifa y disciplina de red, sin ventajas estructurales de costo que expliquen por sí solas el resultado. La misma presión que fuerza recortes en Norteamérica, Europa y Asia puede convivir con crecimiento cuando la gestión financiera y comercial responde a tiempo.
El desafío ahora es sostener ese manejo cuando el combustible siga caro por más tiempo del que muchos anticiparon. La región tiene hoy una ventaja que no depende del precio del petróleo: la capacidad de leer el ciclo y actuar antes de que el costo imponga la decisión. Esa lectura, más que la suerte, es la que está marcando la diferencia este año.