
Descripción general de Spirit Airlines
Spirit Airlines, Inc. ( NYSE: SAVE ) ha caído drásticamente tras la noticia de que la compañía podría verse obligada a trabajar en una reestructuración de la deuda mediante la presentación de una solicitud de quiebra. La aerolínea tiene una deuda considerable y el riesgo de una reestructuración desfavorable para los accionistas siempre ha sido una posibilidad. Mi tesis de inversión es más neutral en relación con las acciones debido a los posibles resultados inesperados, aunque la quiebra todavía no es el caso base.
Fuente: Finviz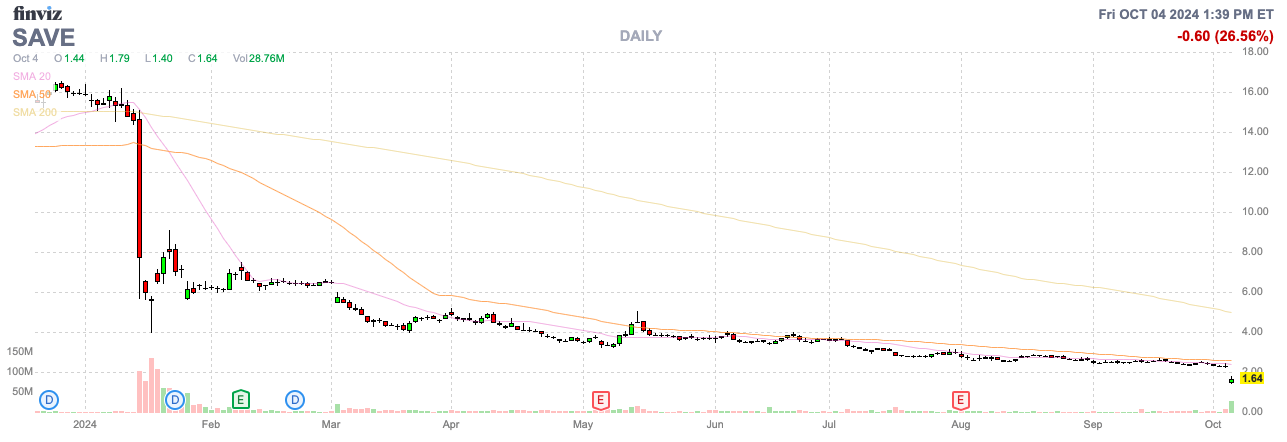
No faltan activos
Spirit Airlines se encuentra en una situación precaria después de que el Departamento de Justicia bloqueara la fusión con JetBlue Airways ( JBLU ) y el segmento de viajes nacionales se encontrara con un exceso de capacidad. La aerolínea de bajo costo está trabajando en un plan para recuperar el negocio, pero Spirit Airlines enfrenta una deuda que vence en 2025 y los acreedores aparentemente no están dispuestos a llegar a un acuerdo hasta el momento.
Según el WSJ , la aerolínea posiblemente haya tenido conversaciones sobre la posibilidad de declararse en quiebra conforme al capítulo 11. La noticia no sugiere que la declaración sea inminente y el artículo parece sugerir que la quiebra es solo una posibilidad y podría no ocurrir.
Spirit Airlines tiene que hacer frente a una deuda de 3.300 millones de dólares con 1.100 millones de dólares en bonos garantizados con vencimiento en 2025. Para complicar el asunto, la compañía enfrenta una fecha límite del 21 de octubre por parte de su procesador de tarjetas de crédito para refinanciar o extender la deuda.
El mayor problema es que no se puede demostrar que la recuperación ha tenido lugar antes de que la aerolínea tenga que canjear la deuda. Sin embargo, a Spirit Airlines no le faltan activos, lo que reduce la necesidad de acogerse al capítulo 11.
La aerolínea cerró el segundo trimestre con un saldo en efectivo de 960 millones de dólares. Además de los activos fijos netos de 3.300 millones de dólares, Spirit Airlines tiene activos que superan con creces la deuda pendiente.
Fuente: Spirit Airlines 2.º trimestre de 2024 10-T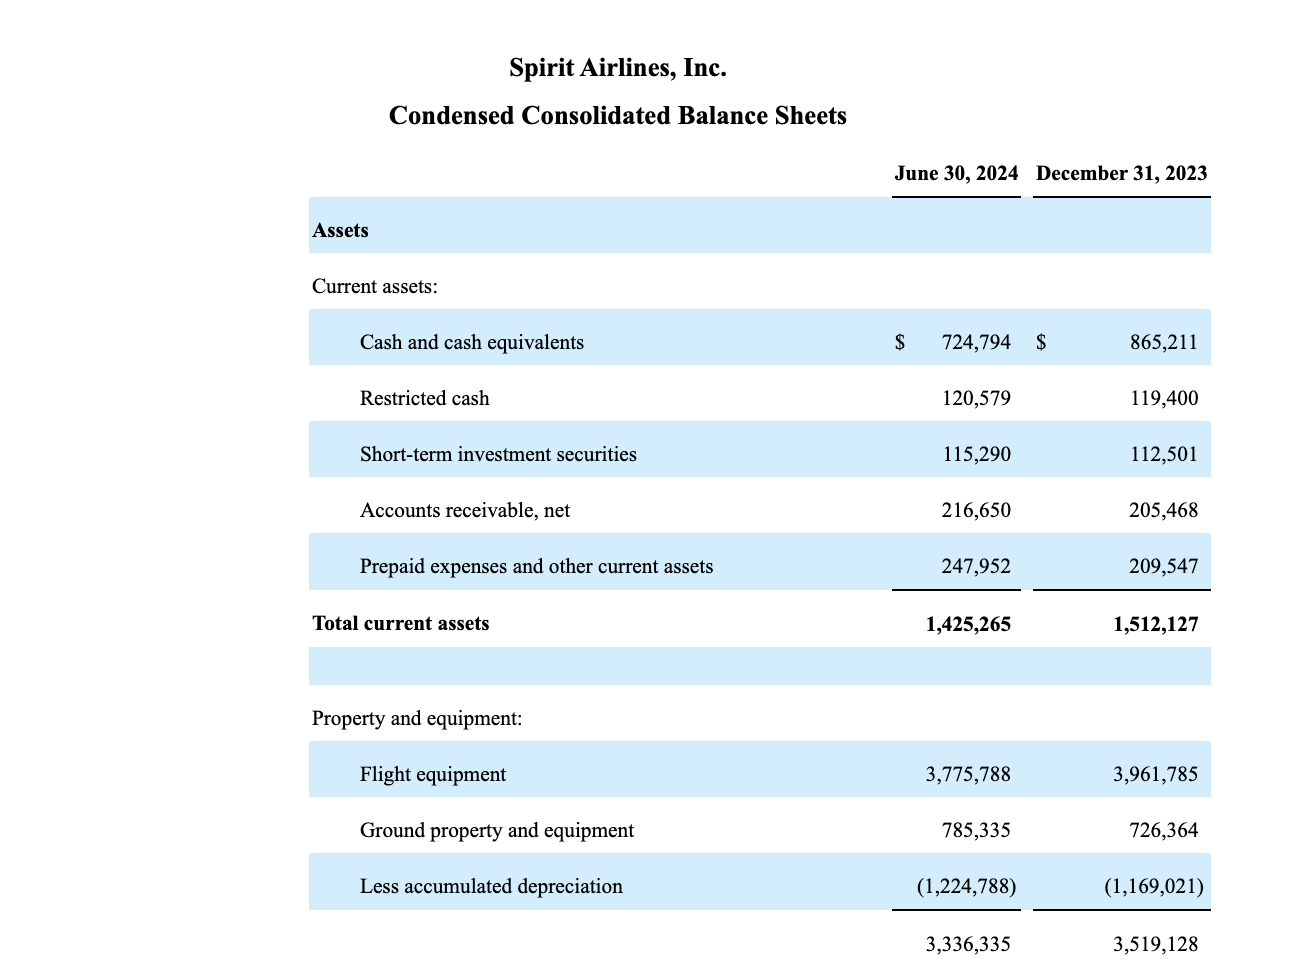
La cuestión más importante es si la aerolínea tiene un plan creíble para recuperar el negocio en 2025. Spirit Airlines planea finalizar 2024 con aproximadamente $1.000 millones en liquidez.
Números brutales
La aerolínea originalmente pronosticó cifras brutales para el tercer trimestre durante el período pico de viajes de verano. Spirit Airlines pronosticó márgenes operativos ajustados de al menos -26%.
La noticia ligeramente positiva es que el sector ha dado un giro desde que la aerolínea presentó sus resultados del tercer trimestre. Desde julio, la tendencia general ha sido a favor de una gran reducción de la capacidad nacional.
Desde finales del tercer trimestre, una gran cantidad de aerolíneas han mejorado sus previsiones. La más importante es la de JetBlue, que lo ha hecho en parte debido a que la menor capacidad podría dar lugar a un posible retorno al crecimiento de los ingresos. La aerolínea prevé ahora que los ingresos mejoren en 3 puntos porcentuales con respecto a las previsiones anteriores, que eran de un 3,5% menos, debido a un recorte de la capacidad del 3% al 5%.
En la conferencia telefónica sobre los resultados del segundo trimestre de 2024 , el director ejecutivo de Spirit Airlines, Ted Christie, hizo los siguientes comentarios sobre los planes de reestructuración de la deuda:
…estamos manteniendo conversaciones productivas con los asesores de nuestros tenedores de bonos para abordar los próximos vencimientos de deuda. Como esas conversaciones están en curso, no vamos a entrar en detalles ni responder preguntas sobre este tema ni a especular sobre posibles resultados.
No hace falta decir que es una prioridad y estamos centrados en asegurar el mejor resultado para el negocio, lo más rápido posible, mientras nos mantenemos concentrados en impulsar el rendimiento e implementar nuestras nuevas opciones de viaje y la experiencia elevada de los huéspedes.
La aerolínea ha implementado nuevos planes para mejorar los ingresos y el rendimiento de las tarifas bajas existentes. El 30 de julio, la aerolínea de bajo costo lanzó las opciones de viaje Go Big o Go Comfy . Las nuevas opciones de alto valor se incluyeron en los vuelos a partir del 27 de agosto y se centran en opciones más premium como un asiento más grande y más espacio, entre otras opciones.
La aerolínea no ha proporcionado ninguna actualización financiera desde el lanzamiento de los servicios premium hace poco más de un mes. Sin mencionar que Spirit Airlines no ha proporcionado ninguna actualización sobre la situación financiera después de que numerosas aerolíneas hayan mejorado sus previsiones para el tercer trimestre tras notar una mejora esperada en el rendimiento a partir del período de agosto debido a la reducción de la capacidad.
Se espera que Spirit Airlines reduzca su capacidad a partir del tercer trimestre debido a los recortes de rutas, pero también a la inmovilización de aeronaves debido al problema del motor. La aerolínea prevé ahora un objetivo para 2025 de reducción de capacidad de hasta un dígito interanual alto con hasta 67 AOG a finales de año.
Sin embargo, Spirit Airlines tiene como objetivo volver a generar ganancias en 2025 debido a los ajustes de capacidad en el sector y al cambio a más opciones de vuelos premium, ambos para ayudar a mejorar drásticamente los rendimientos. El CEO analizó un camino hacia la rentabilidad que incluye impactos puntuales que conducen a una pérdida de margen de 10 puntos porcentuales (motores, interrupción de TI, eliminación de la flota 319) en la orientación del tercer trimestre, compensados además por unos 10 puntos porcentuales de aumentos de margen de la estrategia premium.
La gran pregunta es en qué medida el problema del exceso de capacidad contribuye a reducir las pérdidas y a que la aerolínea vuelva a obtener beneficios.
Llevar
La principal conclusión para los inversores es que, en la actualidad, los accionistas de Spirit Airlines están, en general, a merced de los tenedores de deuda. La aerolínea aún cuenta con la liquidez y los activos necesarios para ejecutar el plan de recuperación, pero el momento de la deuda dificulta cualquier plan y los terceros no pueden estar seguros de los términos de un acuerdo.
Spirit Airlines parece tener un plan creíble para redimensionar el barco. Si la compañía puede publicar un plan creíble que no implique la quiebra, las acciones volverán a ser una buena compra.
Si desea obtener más información sobre cómo posicionarse mejor en acciones infravaloradas cuyo precio está mal fijado por el mercado al comienzo del cuarto trimestre, considere unirse a Out Fox The Street .
El servicio ofrece una cartera modelo, actualizaciones diarias, alertas comerciales y chat en tiempo real. Regístrese ahora para una prueba sin riesgo de 2 semanas y comience a encontrar las mejores acciones con potencial de duplicar y triplicar su valor en los próximos años.
Fuente: https://seekingalpha.com/article/4725090-spirit-airlines-bankruptcy-risk-real-but-fears-remain-overstated