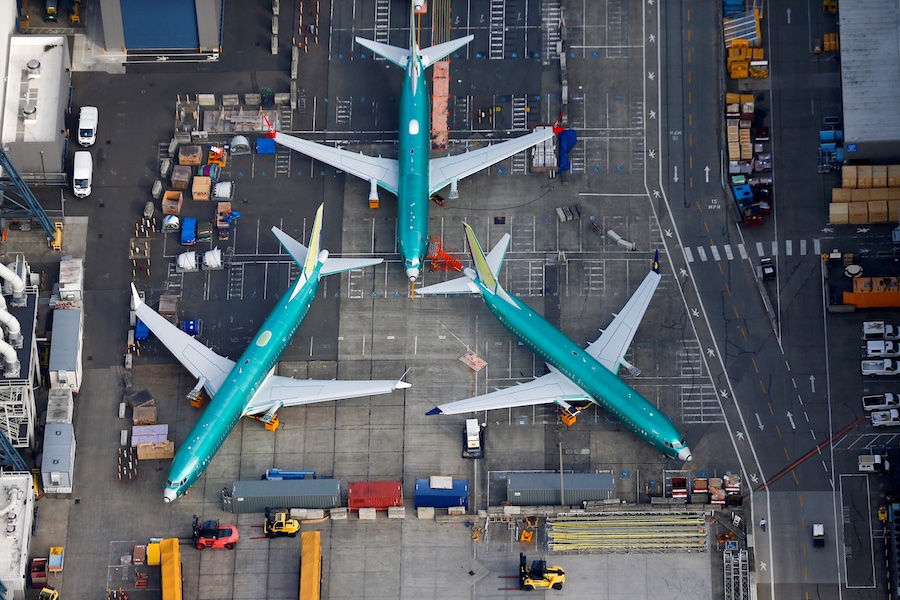
S&P Global Ratings dijo hoy que el anuncio de que el sindicato de maquinistas de Boeing Co. (BBB-/Negative/A-3) rechazó una oferta de contrato y votó a favor de la huelga no afecta inmediatamente nuestra calificación crediticia de emisor ni nuestra perspectiva negativa de la compañía.
La huelga probablemente retrasará la recuperación de Boeing, incluido su objetivo de aumentar la producción de Max a 38 aviones al mes para fin de año. Consideramos que los planes de la compañía de aumentar y estabilizar sus volúmenes de producción de aeronaves son necesarios para generar flujo de caja libre. Una huelga más corta, del orden de semanas, probablemente sería manejable para Boeing y no conduciría a una acción de calificación negativa. Sin embargo, creemos que una huelga prolongada sería costosa y difícil de absorber, dada la ya tensa posición financiera de la compañía.
Anteriormente, esperábamos que Boeing generara importantes salidas de efectivo en 2024 antes del anuncio de la huelga. Esto refleja que la empresa está aumentando su capital de trabajo para respaldar el aumento de su producción del Max. Además, su negocio de defensa sigue sin ser rentable, ya que actualmente está trabajando para abordar los sobrecostos en sus contratos de desarrollo a precio fijo. Las ineficiencias, debido a la baja producción de aviones comerciales de la empresa, también han contribuido a sus débiles resultados financieros. Dicho esto, esperamos que el flujo de caja de Boeing se beneficie de la liquidación de su capital de trabajo y la recepción de anticipos de clientes cuando aumente su producción del Max el próximo año.
Observamos que la liquidez de la empresa está respaldada por sus $12,6 mil millones en efectivo y valores y $10 mil millones en líneas de crédito no utilizadas a fines de junio de 2024.
Nuestra calificación de Boeing se basa en nuestra suposición de que ampliará las entregas de sus aviones Max y generará un flujo de caja libre positivo en 2025. La calificación también está respaldada por la enorme cartera de pedidos de la empresa y el duopolio de mercado efectivo con Airbus porque las dos empresas fabrican la gran mayoría de aviones de fuselaje estrecho y ancho a nivel mundial. La gerencia también se ha comprometido a mantener una estructura de capital consistente con la calificación actual. Nos alienta la disposición de la empresa a utilizar capital para financiar su adquisición pendiente de Spirit AeroSystems Inc. después de haber planeado inicialmente utilizar efectivo. Con base en sus comentarios públicos, asumimos que Boeing también está abierta a potencialmente emitir capital adicional.
Podríamos reducir nuestra calificación de la empresa si no logra llegar a un acuerdo con su sindicato y la huelga continúa durante un período prolongado. En este escenario, esperaríamos un retraso correspondiente en la recuperación prevista del flujo de caja y de las medidas crediticias de Boeing más allá de este año.
Fuente: https://www.aviationpros.com/aircraft/press-release/55140185/boeing-cos-expected-recovery-will-likely-be-delayed-due-to-the-announced-strike-by-its-machinist-union