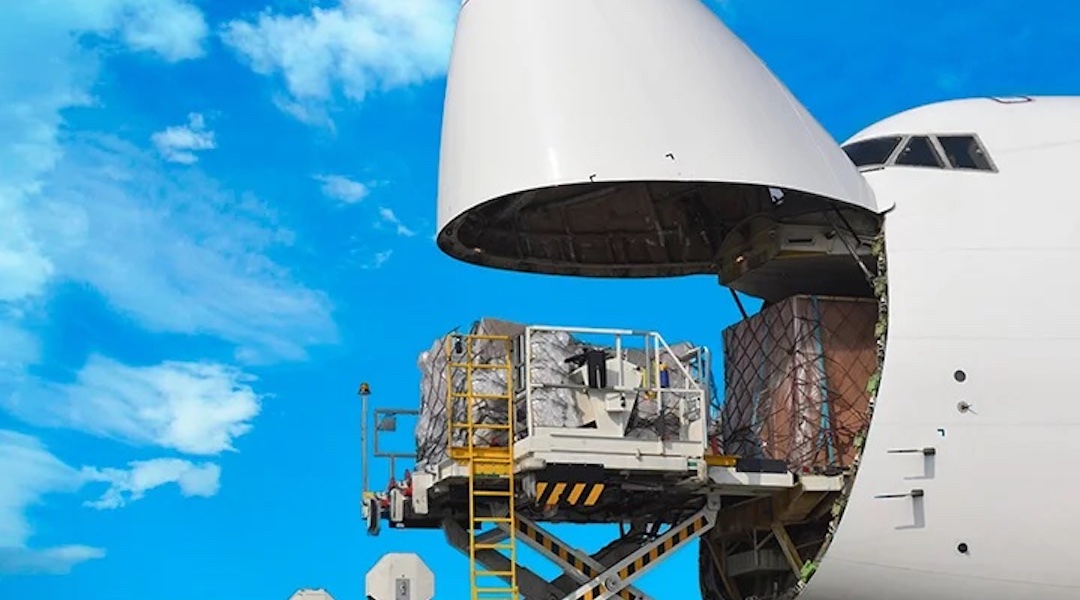
En 2023, el mercado mundial de carga aérea alcanzó un tamaño de más de 250 mil millones de dólares, lo que lo convierte en una de las industrias relacionadas con el transporte más valiosas del planeta, aunque todavía está por detrás del mercado del transporte aéreo comercial. Con una tasa de crecimiento anual compuesta (CAGR) que se espera que ronde el 10 % para la industria en su conjunto durante los próximos cinco años, las aerolíneas de carga están en una posición sólida para seguir desarrollando sus redes y flotas, según un análisis de Grand View Research .
Hace apenas unos años, las perspectivas para el sector no eran tan positivas, cuando, antes de la pandemia de COVID-19, los operadores de carga aérea estaban preocupados por la creciente fiabilidad de la carga marítima. Los grandes buques portacontenedores eran, y siguen siendo, mucho más baratos de operar para el transporte de carga y, al final, muchos temían que los consumidores perdieran el interés en los altos precios asociados a las entregas más rápidas de carga aérea.
Todavía sólo un puñado de jugadores dominantes
A pesar de todos estos cambios en la industria, la organización industrial del sector de carga aérea se ha mantenido prácticamente igual, con sólo un puñado de aerolíneas dominando el mercado. Esto tiene sentido desde una perspectiva microeconómica, ya que las aerolíneas de carga son caras de operar y requieren un inmenso capital inicial, lo que hace que la barrera de entrada para los competidores sea excepcionalmente alta. Analicemos en profundidad el puñado de aerolíneas de carga que controlan este mercado único.
Las principales aerolíneas son una mezcla de operadores regulares y chárter.
Existen tres tipos de aerolíneas de carga que suelen estar entre las más importantes de la industria. Cada una de estas aerolíneas aporta ventajas únicas y se dirige a un sector diferente del mercado de clientes de carga aérea. Son las siguientes:
- Aerolíneas de carga programadas que operan exclusivamente vuelos de carga
- Subdivisiones de carga o líneas aéreas comerciales programadas
- Aerolíneas chárter, que prestan principalmente servicios de carga de forma ad hoc
Entre los ejemplos de aerolíneas de carga programadas se incluyen FedEx Express y UPS Airlines, ambas transportistas de carga de Estados Unidos con amplias flotas y redes. Entre los ejemplos de subdivisiones de carga se incluyen Qatar Airways Cargo y Emirates SkyCargo, cada una de las cuales mantiene una flota exclusiva de aviones de carga dedicados. Por último, un ejemplo de operador de vuelos chárter podría ser Atlas Air, que ofrece movilidad aérea a pedido para los clientes.
La mejor manera de medir las aerolíneas más grandes es por las toneladas-kilómetro de carga programada.
Existen múltiples formas de medir el tamaño de una aerolínea de carga. Para empezar, muchas personas querrían utilizar los ingresos, la capitalización de mercado o la rentabilidad como medida de la prominencia de una aerolínea o su importancia en el sector. Como muchas de estas aerolíneas son empresas privadas o subdivisiones de otras, estas estadísticas no siempre están disponibles.
| Aerolínea: | Toneladas-kilómetro de carga programadas (2023): | Toneladas-kilómetro de carga programada (2018): |
|---|---|---|
| FedEx Express | 17.9 | 19.6 |
| Carga de Qatar Airways | 14.4 | 13.7 |
| Aerolíneas UPS | 14.2 | 14.3 |
| Cargo aéreo de los Emiratos | 10.6 | 9.6 |
| Atlas Air | 8.9 | 4.5 |
| Carga aérea coreana | 8.4 | 8.1 |
| Carga turca | 8.3 | 6.9 |
| Carga de Cathay Pacific | 8.1 | 8.1 |
| Carga de China Southern Airlines | 7.6 | 6.5 |
| Cargolux | 6.8 | 7.3 |
A excepción del operador de vuelos chárter Atlas Air ( que era relativamente joven en ese momento ), observamos que ha habido relativamente pocos cambios en las aerolíneas que dominan el mercado de carga aérea. En su mayor parte, las aerolíneas que controlan el mercado hoy son las mismas que lo hacían en 2018.